Ⓝ・NISAのお金はどこへ行く?銀行・証券会社・お任せ運用の仕組みを図解でわかりやすく解説!!


NISAのお金はどこへ行く?銀行・証券会社・お任せ運用の仕組みを図解でわかりやすく解説!!
NISAを始めたいけれど、お金の流れがわからない…
「NISAに興味はあるけれど、仕組みがよくわからない…」
「銀行と証券会社は何が違うの?」
「投資したお金は、結局どこに行くの?」
そんな疑問を持っている方も多いのではないでしょうか。
私自身、投資を始めるにあたって、難しい専門用語よりも先に知っておきたいのは、自分のお金がどこへ行き、誰が何をしているのかという基本的な仕組みだと思っています。
特に、銀行・証券会社・投資信託・運用会社など、さまざまな名前が登場すると、何となく難しく感じてしまうものです。
しかし、実際のお金の流れは、それほど複雑ではありません。
今回は、NISAを利用して投資信託を購入する場合を中心に、銀行や証券会社との関係、お金の流れ、そして手数料の仕組みまで、図解を交えながらわかりやすく解説します。
そもそもNISAは投資商品ではない!
まず、最初に理解しておきたいことがあります。
NISAは投資商品ではなく、投資で得られた利益が非課税になる制度です。
通常、株式や投資信託で利益が出ると、その利益には原則20.315%の税金がかかります。
例えば、100万円で購入した投資商品が120万円になり、売却した場合を考えてみましょう。
- 投資した金額:100万円
- 売却した金額:120万円
- 利益:20万円
- 通常の税金:約40,630円
- NISA口座での税金:0円
つまり、NISAでは本来支払うはずの税金を抑えられるわけです。
ただし、NISAだから必ず利益が出るわけではありません。
投資商品が値下がりすれば損失が発生しますし、元本が保証される制度でもありません。
NISAは、あくまでも投資で利益が出たときに税制上の優遇を受けられる仕組みなのです。
投資商品はどこで購入するの?
それでは、NISAを利用して投資信託を購入する場合、どこで買えばよいのでしょうか。
一般的には、銀行や証券会社などの金融機関を通じて購入します。
例えば、SBI証券や楽天証券といったネット証券、あるいは普段利用している銀行などです。
ここで知っておきたいのは、銀行と証券会社の両方にNISA口座を開設する必要はないということ。
NISA口座は、原則として1人につき1つの金融機関で利用する制度です。
銀行を選べば銀行で、証券会社を選べば証券会社で、対象となる投資商品を購入できます。
なお、銀行では主に投資信託を取り扱い、個別株式を購入したい場合には証券会社を利用する必要があります。
また、投資信託の中には運用会社から直接購入できる商品もありますが、基本的には銀行や証券会社が購入窓口になると考えておけばよいでしょう。
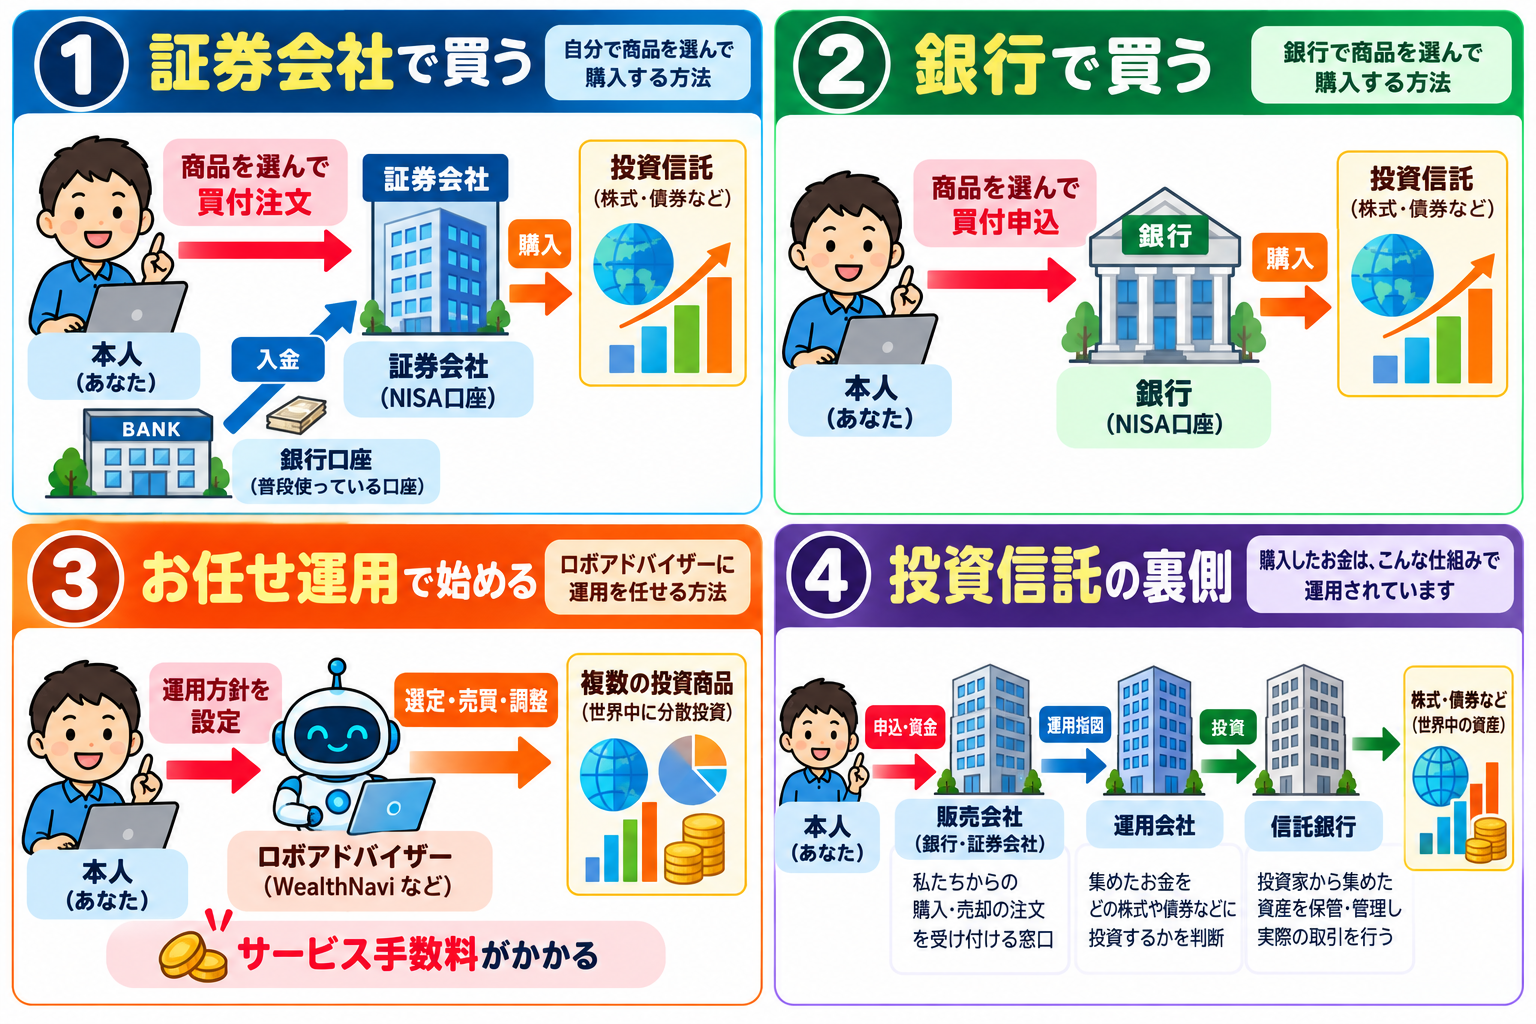
① 証券会社で自分で投資商品を購入する場合
最初は、ネット証券を利用する場合です。
例えば、SBI証券でNISA口座を開設し、投資信託を購入するとしましょう。
お金と注文の流れは、次のようになります。
① 銀行口座から証券会社へお金を入れる
普段使っている銀行口座から、証券会社の口座へ投資資金を入金します。
金融機関によっては、銀行口座からの自動引き落としや、クレジットカードによる投資信託の積立購入なども利用できます。
② 自分で投資商品を選ぶ
証券会社のホームページやアプリから、購入したい投資信託を選びます。
例えば「eMAXIS Slim 全世界株式(オール・カントリー)」などです。
③ 証券会社へ買付注文を出す
商品と購入金額を決め、証券会社に注文します。
注文する相手は投資信託の運用会社ではなく、購入窓口である証券会社です。
④ 購入した投資信託を保有する
買付が成立すると、証券会社の口座画面に保有商品や評価額が表示されます。
つまり、証券会社を利用する場合、自分で商品を選び、証券会社に購入を指示するという仕組みです。
なお、銀行口座から証券会社へ入金しただけでは、投資商品を購入したことにはなりません。
商品を選んで買付注文を出すか、積立設定などを行って初めて投資が始まります。
② 銀行で投資商品を購入する場合
続いて、銀行でNISA口座を開設する場合です。
基本的な仕組みは、証券会社と大きく変わりません。
違いは、投資商品の購入窓口が銀行になるという点です。
銀行が取り扱っている投資信託の中から商品を選び、銀行に買付を申し込みます。
銀行の窓口で相談しながら購入する方法もあれば、インターネットバンキングなどを利用する方法もあります。
ただし、銀行と証券会社では取扱商品が異なります。
一般的にネット証券の方が投資信託の選択肢が豊富な傾向にありますが、銀行にも購入時手数料が無料の低コスト商品があります。
そのため、銀行だから手数料が高い、証券会社だから必ず安い、というわけではありません。
大切なのは、どこの金融機関を利用するかだけでなく、何の商品を購入するかということです。
③ WealthNaviのような「お任せ運用」とは?
ここまで説明した方法は、自分で投資商品を選ぶことが基本でした。
しかし、投資初心者の中には、
「どの商品を買えばよいかわからない」
「購入した後の管理も面倒そう…」
と感じる方もいるでしょう。
そこで登場するのが、WealthNavi(ウェルスナビ)のようなロボアドバイザーを利用したお任せ運用です。
こうしたサービスでは、利用者が運用方針やリスクの許容度などを設定すると、その内容に応じて商品選定や売買、資産配分の調整などを自動で行ってくれます。
つまり、自分で一つひとつの商品を選んで注文する代わりに、運用の判断や管理の一部をサービス側に任せるわけです。
例えば、ウェルスナビでは世界各国の株式や債券などに分散投資する仕組みが用意されています。
自分で複数の商品を選んだり、資産の割合を調整したりする手間を減らせるのが特徴です。
ただし、投資の判断を任せることと、利益が保証されることは別です。
お任せ運用であっても、相場の変動によって損失が発生する可能性があります。
お任せ運用は便利だけれど、手数料に違いがある!
ここで注目したいのが、手数料です。
投資信託を自分で購入する場合と、お任せ運用を利用する場合では、負担する費用が異なります。
例えば、ネット証券で購入できる低コストのインデックスファンドには、年間の運用管理費用が0.1%を下回る商品もあります。
一方、ウェルスナビの通常口座では、原則として預かり資産に対して年率1.1%(税込)のサービス手数料がかかります。
100万円を運用した場合、単純計算では次のようになります。
| 運用方法 | 年率費用の例 | 年間負担の目安 |
|---|---|---|
| 低コスト投資信託を自分で購入 | 0.1% | 約1,000円 |
| お任せ運用 | 1.1% | 約11,000円 |
※比較用の概算です。実際の費用は商品・口座・運用額などで異なり、お任せ運用では投資対象商品の保有コストが別途発生する場合があります。
同じ100万円でも、年間で約1万円の差になります。
これが10年、20年と続けば、手数料の違いは無視できません。
ただし、ウェルスナビのNISA口座では、つみたて投資枠のサービス手数料は0%、成長投資枠では条件に応じて年率税込0.77〜1.10%となるなど、通常口座とは料金体系が異なります。
また、つみたて投資枠のサービス手数料が0%でも、投資対象商品の保有コストまでゼロになるわけではありません。
ここで伝えたいのは、お任せ運用が悪いということではなく、便利なサービスには、その対価として費用がかかるということです。
自分で運用する手間を減らせることに価値を感じるなら、お任せ運用も選択肢になります。
反対に、自分で商品を選べるのであれば、低コストの投資信託を購入することで費用を抑えられる可能性があります。
投資信託のお金は、その後どこへ行くの?
さて、ここからが今回の記事で特に知っておいてほしい部分です。
銀行や証券会社で投資信託を購入した後、そのお金はどうなるのでしょうか。
実は、投資信託には主に3つの会社が関わっています。
① 販売会社(銀行・証券会社など)
私たちから購入や売却の注文を受け付ける窓口です。
② 運用会社
投資信託を設定し、集まった資金をどの株式や債券などに投資するか判断する会社です。
③ 信託銀行
投資信託の資産を保管・管理する会社です。運用会社からの指示に基づいて取引を行います。
つまり、銀行や証券会社に投資信託の購入を申し込んだからといって、その金融機関が自分の判断で自由にお金を運用しているわけではありません。
販売・運用・資産管理の役割が分かれているのです。
また、投資信託の資産は信託銀行自身の財産とは分けて管理されます。
こうした仕組みによって、金融機関が破綻した場合にも投資家の資産を保全する制度が設けられています。
ただし、金融機関の破綻に備える仕組みと、投資商品の値下がりによる損失は別問題です。
★それでは…ここまでをわかりやすく図解にしました★
投資信託を売却したら、お金はどう戻ってくる?
投資信託は、購入した後も必要に応じて売却できます。
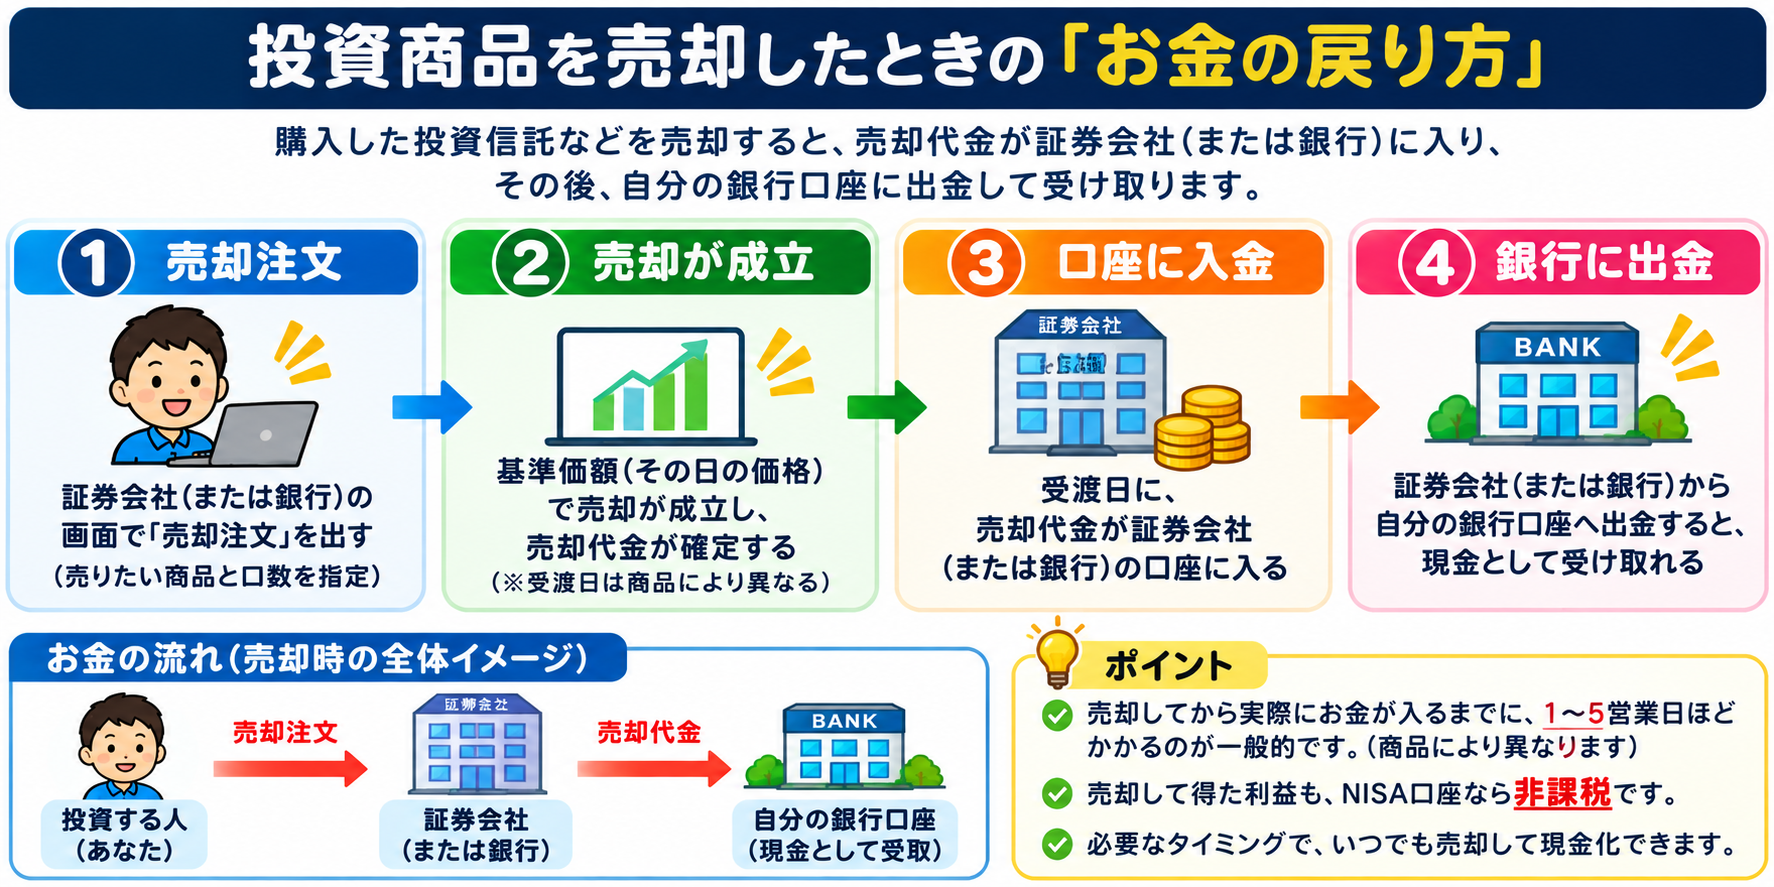
証券会社で購入した場合なら、証券会社のアプリやホームページから売却注文を出します。
売却が成立し、受渡日になると、売却代金が証券口座に反映されます。
その後、必要に応じて自分の銀行口座へ出金します。
銀行で購入した場合も、銀行に売却を申し込み、所定の手続きを経て代金を受け取ります。
つまり、購入するときも売却するときも、基本的には最初に商品を購入した金融機関が窓口になるということです。
なお、投資信託は株式と異なり、注文した瞬間の価格で売買できるとは限りません。商品によって価格の決定日や代金の受取日が異なります。
また、NISAで購入した商品も途中売却は可能です。売却した商品の取得金額に相当する非課税保有限度額は、翌年以降に再利用できます。ただし、年間投資枠がその年に復活するわけではありません。
★先ほどとは逆…投資商品を売却したときのお金の流れ★
結局、自分で購入するのとお任せ運用はどちらがよい?
ここまでの仕組みを理解すれば、それぞれの特徴が見えてくると思います。
自分で投資信託を選ぶ場合は、商品の比較や購入の判断を自分で行う必要があります。
その代わり、低コストの商品を選びやすく、運用方針も自分で決められます。
一方、お任せ運用では、商品選定や資産配分の管理などをサービス側に任せられます。
その分、追加のサービス手数料が発生することがあります。
どちらが適しているかは、投資にかけられる時間や知識、費用に対する考え方によって異なります。
ただし、投資信託を一度購入したら、必ず毎日のように売買する必要があるわけではありません。
長期・積立・分散投資を目的とするのであれば、低コストの商品を選んで定期的に積み立てるという、比較的シンプルな方法もあります。
そのため、最初からお任せ運用を選ぶ前に、自分で購入する方法も知っておく価値は十分にあると思います。
私なら「ネット証券」でNISAを始める!その理由とは?
ここまで銀行・証券会社・お任せ運用の仕組みを紹介してきましたが、では私自身なら、どの方法を選ぶのか?
結論から言えば、私はネット証券にNISA口座を開設して、自分で投資信託を購入する方法を選びます。
理由は単純で、できるだけ余計な手数料を支払わず、運用で得られた利益を少しでも多く自分の手元に残したいからです。
投資は必ず利益が出るものではありません。しかし、手数料は運用成績に関係なく負担するものです。
だからこそ、長期間続ける投資では、コストを抑えることが大切だと考えています。
ネット証券を選ぶ4つのメリット
① 投資にかかる手数料を抑えやすい
SBI証券や楽天証券などの大手ネット証券では、NISA対象の投資信託を購入時手数料無料で購入できます。
一方、銀行などでは成長投資枠の一部商品について購入時手数料が発生する場合があります。
例えば、同じ投資信託を100万円分購入するとして、購入時手数料が無料なら100万円すべてを投資に回せます。
しかし、仮に購入時手数料が税込2.2%かかる場合、手数料の負担が発生します。
同じ商品を購入するなら、余計な手数料を支払わない方が有利なのは当然ですよね。
ただし、同じ投資信託で購入時手数料などの条件も同じなら、銀行とネット証券で運用成績に差が出るわけではありません。
また、NISAのつみたて投資枠では、どの金融機関でも投資信託の購入時手数料は無料です。
② 購入できる投資商品の種類が豊富
ネット証券では、投資信託だけでなく、国内外の株式やETFなど、幅広い商品を取り扱っています。
銀行のNISA口座では基本的に投資信託が対象ですが、証券会社なら成長投資枠を使って個別株式などにも投資できます。
将来、投資の選択肢を広げたいと考えたときにも便利です。
③ 自分で購入するなら、お任せ運用の追加手数料が不要
ウェルスナビなどのお任せ運用は、商品選定や資産配分の調整を自動で行ってくれる便利なサービスです。
しかし、そのサービスを利用するための手数料が発生する場合があります。
自分で低コストの投資信託を選んで購入すれば、こうした追加のサービス手数料を支払わずに運用できます。
もちろん、投資信託自体の信託報酬などは必要ですが、余計なコストを抑えられる点は大きなメリットです。
④ 自分のペースで積立投資ができる
ネット証券では、一度積立設定をすれば、決めた商品を毎月自動で購入することもできます。
毎回自分で注文する必要はありません。
また、金融機関や利用条件によっては、クレジットカード積立によるポイント還元なども利用できます。
投資を続けるうえで、こうした利便性も魅力です。
同じ商品なら、手数料の安さが利益の差につながる
例えば、100万円を年率5%で20年間運用すると仮定します。
ここで、運用にかかる年間コストが異なる2つのケースを比較してみましょう。
| 比較項目 | 低コスト運用 | 高コスト運用 |
|---|---|---|
| 初期投資額 | 100万円 | 100万円 |
| 年間コスト | 0.1% | 1.1% |
| コスト控除前の想定利回り | 5% | 5% |
| 20年後の評価額 | 約260万円 | 約215万円 |
※毎年の運用利回りからコストを差し引いた年率4.9%・3.9%で複利計算した概算です。税金やその他費用は考慮していません。将来の運用成果を保証するものではありません。
その差は、なんと約45万円。
もちろん、実際の投資では運用成績も費用も変動するため、この通りになるわけではありません。
それでも、同じ投資対象で同じ運用成果が得られると仮定すれば、手数料が低い方が手元に残る金額は多くなります。
だからこそ、私は長期投資において、手数料の安さを重視しています。
ただし、銀行やお任せ運用にもメリットはある
もちろん、ネット証券がすべての人にとって最適とは限りません。
銀行で相談しながら購入したい方もいれば、自分で商品を選ぶことに不安を感じる方もいるでしょう。
お任せ運用の手軽さに価値を感じる方もいると思います。
そうしたサービスには、それぞれのメリットがあります。
ただ、私の場合は、商品選びや積立設定を自分で行うことに、それほど大きな負担を感じません。
それならば、便利なサービスに追加の手数料を支払うより、自分で低コストの商品を選んで長く運用する方が合理的だと考えています。
投資でどれだけ利益が出るかは、誰にもわかりません。
しかし、どのような手数料を負担するかは、購入前に確認できます。
増えるかどうかわからない利益を追い求める前に、確実に発生するコストを減らす。
これが、私がネット証券を選ぶ大きな理由です。
まとめ/お金の流れがわかれば、NISAはそれほど難しくない!
NISAを始める際、金融機関や投資商品について、すべてを詳しく理解する必要はありません。
しかし、最低限、次のことは知っておきたいですね。
- NISAは投資商品ではなく、利益が非課税になる制度
- 銀行や証券会社などが、投資商品を購入する窓口になる
- 自分で商品を選ぶ場合、購入する金融機関へ買付注文を出す
- 投資信託は運用会社が運用を指示し、信託銀行が資産を管理する
- お任せ運用では商品選定や管理の手間を減らせる一方、追加の費用がかかる場合がある
投資を始めることに不安を感じる理由の一つは、仕組みが見えにくいことだと思います。
だからこそ、まずは自分のお金がどこへ行き、誰がどのような役割を担っているのかを理解することが大切です。
投資は、わからないまま始める必要はありません。
銀行・証券会社・お任せ運用、それぞれの特徴と費用を理解したうえで、自分が納得できる方法を選びたいですね。
私自身は、できるだけ低コストで長期的に資産形成を続けたいので、ネット証券を利用して自分で投資信託を購入する方法を選びます。銀行やお任せ運用にもメリットはありますが、仕組みと費用を理解したうえで、自分に合った方法を選ぶことが大切だと思います。
NISAの非課税メリットを活用しながら、無理のない範囲で長期的な資産形成を考えていきましょう。
※本記事は2026年10月時点の制度・公表情報をもとにした一般的な解説です。金融商品の購入や運用には元本割れのリスクがあります。手数料やサービス内容は変更される場合があるため、利用前に各金融機関の最新情報をご確認ください。