Ⓝ・投資初心者は、まず「NISA」だけで十分! 資産は作るのではなく、時間をかけて育てるもの!!


投資初心者は、まず「NISA」だけで十分! 資産は作るのではなく、時間をかけて育てるもの!!
投資を始めるなら、まずは「NISA」から
近年、物価上昇や将来の年金に対する不安などから、「投資」に興味を持つ方が増えています。
テレビやインターネット、SNSなどでも投資に関する情報を見かける機会が多くなりました。
**「投資で資産1億円を達成!」**
**「株式投資で毎月10万円の利益!」**
**「今から買えば将来10倍になる銘柄!」**
このような情報を目にすると、投資を始めたことがない方でも興味を持つのではないでしょうか。
しかし、これから投資を始めようとしている方に、私が最初に伝えたいことがあります。
投資初心者は、まず「NISA」を利用した長期・積立・分散投資から始めれば十分です。
そして、最初から個別株やFX、暗号資産など、さまざまな投資に手を出す必要はありません。
なぜなら、投資の本来の目的は短期間で大金を稼ぐことではなく、自分のお金を将来に向けて少しずつ育てていくことだと考えているからです。
今回は、なぜ初心者にはNISAをおすすめするのか、そして他の投資を無理に始める必要がない理由について、私なりの考えを紹介します。
そもそも「NISA」は投資商品ではない
最初に知っておいてほしいのが、NISAそのものは投資商品ではないということです。
NISAとは、投資によって得られた利益に税金がかからなくなる「少額投資非課税制度」のことです。
通常、株式や投資信託などで得た利益には、原則として約20%(20.315%)の税金がかかります。
例えば、投資によって100万円の利益が出た場合を比較してみましょう。
| 項目 | 通常の課税口座 | NISA口座 |
|---|---|---|
| 投資利益 | 100万円 | 100万円 |
| 利益にかかる税金 | 203,150円 | 0円 |
| 手元に残る利益 | 796,850円 | 100万円 |
同じ商品を購入し、同じ利益が出たとしても、利用する口座によって約20万円もの差が生まれます。
これがNISAの大きなメリットです。
2024年から始まった新NISAでは、非課税保有期間が無期限となり、年間投資枠は最大360万円、非課税保有限度額は1,800万円となりました。
つまり、長期間にわたって資産を育てていくための制度として、非常に利用しやすくなっています。
ただし、NISAを利用すれば必ず儲かるわけではありません。投資商品が値下がりすれば損失も発生します。
また、NISA口座で発生した損失は、通常の課税口座の利益と損益通算できない点にも注意が必要です。
それでも、長期的な資産形成を目的とするのであれば、最初に活用を検討したい制度がNISAだと私は考えています。
初心者は「投資信託」を積み立てるだけで十分
NISAを始めるといっても、何を購入すればよいのでしょうか。
私がおすすめするのは、低コストで幅広く分散投資できる「インデックス型投資信託」です。
投資信託とは、多くの投資家から集めたお金をまとめて、株式や債券などに投資する金融商品です。
例えば、全世界の株式に幅広く投資する投資信託であれば、1つの商品を購入するだけで、世界中の数多くの企業に間接的に投資できます。
代表的な商品には「eMAXIS Slim 全世界株式(オール・カントリー)」などがあります。
このような商品を毎月一定額ずつ積み立てていく方法なら、初心者でも比較的簡単に資産形成を始められます。
毎日の株価を確認したり、企業の決算内容を細かく分析したりする必要もありません。
もちろん、投資信託にも価格変動があり、元本保証はありません。世界中の株式に分散していても、株式市場全体が下落すれば大きく値下がりすることがあります。
それでも、個別企業の将来性を予測して売買する方法と比較すれば、投資に必要な知識や管理の負担を抑えやすいのが魅力です。
投資は、難しいことをしなければ利益を得られないというものではありません。
むしろ初心者ほど、仕組みがシンプルで、長期間続けやすい方法を選ぶことが大切だと思います。
なぜ他の投資に手を出す必要がないのか?
世の中には、株式投資、FX、暗号資産、不動産投資など、さまざまな投資方法があります。
これらがすべて悪いというわけではありません。
実際に大きな利益を得ている方もいますし、それぞれに適した投資目的や活用方法があります。
しかし、初心者が将来に向けて資産を育てたいのであれば、無理に手を広げる必要はないと考えています。
① 個別株投資は企業を見極める必要がある
個別株投資では、自分で企業を選び、その企業の株式を購入します。
企業の成長によって大きな利益を得られる可能性がある一方、業績悪化や不祥事などによって株価が大幅に下落することもあります。
そのため、企業の財務状況や事業内容、将来性などを調べることが重要になります。
もちろん、個別株投資自体が投機というわけではありません。
企業価値を分析し、長期保有する立派な投資方法でもあります。
ただ、初心者が十分な知識を持たず、SNSで話題になっているという理由だけで購入するのであれば、話は別です。
それは企業の価値に投資しているというより、値上がりを期待した売買になりかねません。
② FXは短期間で大きな損失を出す可能性がある
FXは、外国為替の価格変動を利用して利益を狙う取引です。
特に注意したいのが「レバレッジ」という仕組みです。
少ない資金で大きな金額の取引ができるため、利益が大きくなる可能性がある反面、損失も大きくなります。
相場の動きによっては、短時間で資金を大きく失う可能性もあります。
為替相場は世界中の経済状況や金融政策、政治情勢などに影響されるため、将来の動きを正確に予測することは簡単ではありません。
将来の生活資金を少しずつ育てたい初心者が、最初から取り組む必要性は低いと考えています。
③ 暗号資産は価格変動が大きい
ビットコインなどの暗号資産も、投資先として注目されています。
実際に大幅な値上がりによって資産を増やした方もいます。
しかし、その反対に短期間で価格が大幅に下落することも珍しくありません。
また、株式のように企業の利益や配当を基準に価値を評価することが難しいものも多く、価格形成には市場参加者の期待や需給が大きく影響します。
もちろん、暗号資産にも技術的な価値や利用目的はあります。
ただし、初心者が価格上昇だけを期待して購入するのであれば、資産形成というより投機に近づきやすいと感じます。
④ 不動産投資は多額の資金と管理が必要
不動産投資は、家賃収入や物件の売却益を目的とした投資です。
安定した収入が期待できる場合もありますが、空室、修繕費、金利上昇、物件価格の下落など、さまざまなリスクがあります。
融資を利用すれば、借入金の返済も必要になります。
物件選びや管理にも知識と手間がかかるため、初心者が気軽に始められるものではありません。
このように、さまざまな投資には、それぞれ特有のリスクや負担があります。
だからこそ、初心者が最初から多くの投資に手を出す必要はないのです。
SNSや広告だけを信じると「投資」が「投機」になる
私が特に注意してほしいのが、SNSやインターネット広告の情報だけを信じて投資を始めてしまうことです。
**「この銘柄は必ず上がる!」**
**「今が最後の購入チャンス!」**
**「短期間で資産を10倍に!」**
このような言葉を見ると、つい興味を持ってしまうかもしれません。
しかし、投資の世界に「必ず儲かる」という保証はありません。
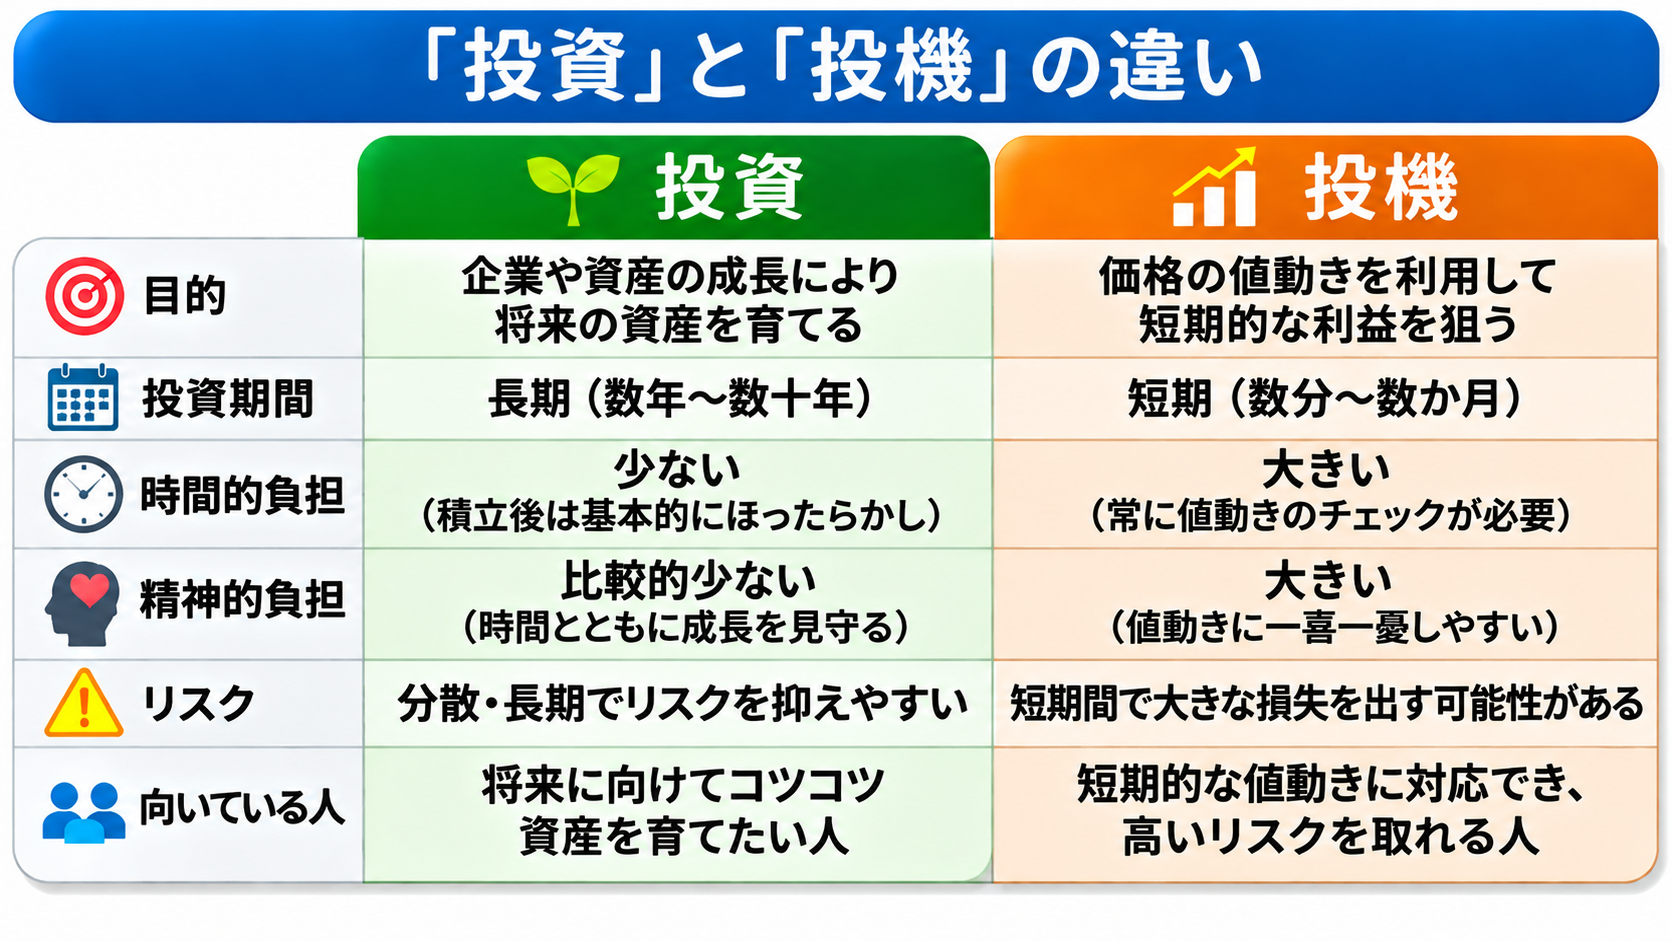
そもそも、投資と投機は何が違うのでしょうか。
一般的には、投資は企業や資産が将来生み出す価値に期待して資金を投じること、投機は主に価格変動を利用して利益を狙うこと、と説明されます。
両者の境界は必ずしも明確ではありませんが、私が特に重要だと考えているのは、何を根拠にお金を投じているのかということです。
例えば、企業の成長性を分析して株式を購入するのであれば投資といえます。
一方、誰かが「明日上がる」と言っていたから購入するのであれば、投機的な行動に近いでしょう。
同じ株式を購入していても、目的や判断方法によって意味が変わってくるのです。
そして、SNSにはもう一つ注意点があります。
それは、成功した人の情報ほど目立ちやすいということです。
大きな利益を得た人は、その成果を発信することがあります。
しかし、同じ方法で損失を出した人が、全員その結果を発信しているとは限りません。
つまり、目にしている成功例が、その投資方法の一般的な結果とは限らないのです。
さらに、SNSの投資情報には、詐欺や相場操縦を目的としたものが紛れ込んでいる可能性もあります。
投資判断は、他人の成功談ではなく、自分自身が仕組みとリスクを理解したうえで行う必要があります。
★「投資」と「投機」の比較図解★
投機の成功者はいる。でも、それを自分が再現できる?
投機によって短期間で大きな利益を得た方がいるのも事実です。
数十万円を数千万円に増やしたという話もあります。
ただし、そのような成功例を見て「自分にもできる」と考えるのは危険です。
私には、短期間で一攫千金を狙う投機は、宝くじの高額当選を期待する考え方に似ているように感じます。
もちろん、投機の成功確率が宝くじと同じという意味ではありません。
投機の結果は、取引方法や知識、資金管理、市場環境などによって大きく異なり、単純に確率を比較できるものではないからです。
それでも、ごく一部の大成功例を見て、自分も同じ結果を得られると期待することには無理があると思います。
さらに、投機にはお金以外の負担もあります。
それが「時間的負担」と「精神的負担」です。
価格が気になって何度もスマートフォンを確認する。
値下がりすると不安になり、値上がりすると売却するタイミングに悩む。
利益を逃したと感じれば後悔し、損失が出れば取り返そうとしてしまう。
こうした状態が続けば、投資のために多くの時間と精神力を使うことになります。
仮に利益を得られたとしても、そのために費やした時間やストレスを考えれば、必ずしも割に合うとは限りません。
私自身は、資産形成のために毎日相場と向き合い、精神的な負担を抱えるような生活は望んでいません。
お金を増やすことは大切ですが、お金を増やすために日々の生活を犠牲にしてしまっては、本末転倒だと思うからです。
資産は「短期間で作る」のではなく「長期間で育てる」
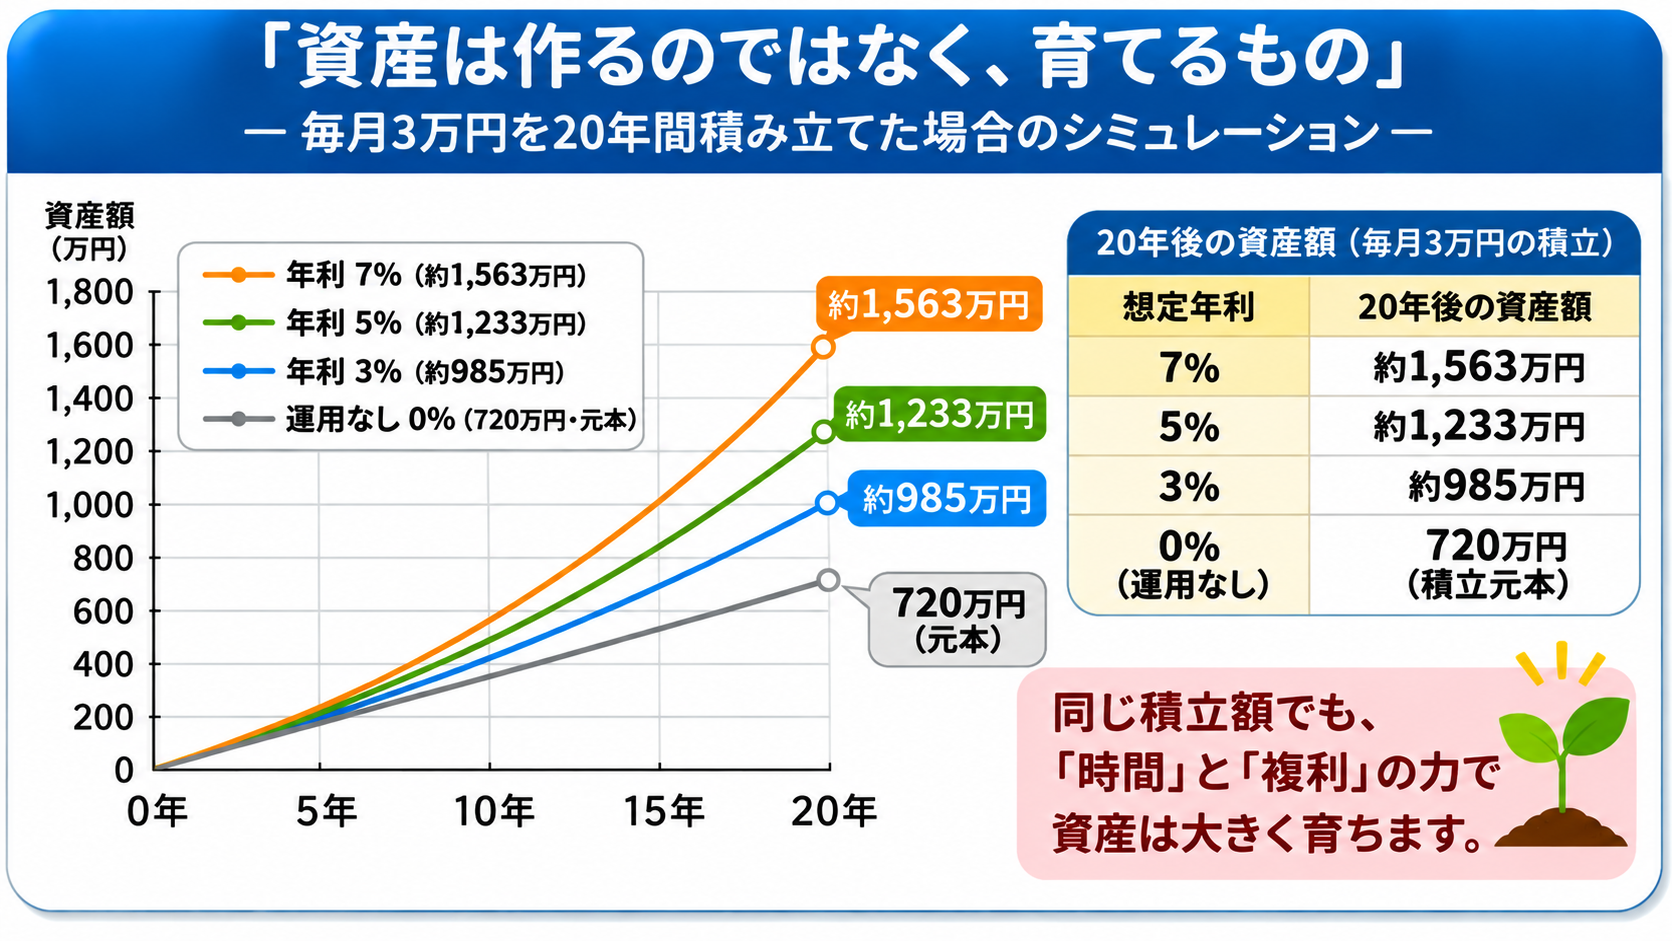
ここで、長期積立投資のイメージを具体的な数字で確認してみましょう。
例えば、毎月3万円を20年間積み立てた場合です。
| 想定年利 | 20年後の資産額 |
|---|---|
| 0%(運用なし) | 720万円 |
| 3% | 約985万円 |
| 5% | 約1,233万円 |
| 7% | 約1,563万円 |
※毎月末に3万円を積み立て、各利回りで複利運用できたと仮定した概算です。税金・手数料は考慮していません。実際の運用成果は変動し、元本割れする場合もあります。
毎月3万円を20年間積み立てると、元本は720万円です。
仮に年利5%で運用できた場合、資産額は約1,233万円となり、運用によって約513万円増える計算になります。
もちろん、毎年必ず5%の利益が得られるわけではありません。
途中で大きく値下がりする年もあれば、何年も運用成果が振るわない時期もあるでしょう。
それでも、長期間積み立てることで、複利の効果を期待できるのが長期投資の魅力です。
大切なのは、短期間で大きな利益を狙うことではありません。
毎月無理のない金額を積み立て、長い時間をかけて資産を育てていくこと。
これこそが、初心者におすすめしたい資産形成の基本です。
★20年間の積立シミュレーション★
ここでもう一つ、投資初心者の方にぜひ持ってほしい考え方があります。
それは、**「自分がお金のために働くだけでなく、お金にも働いてもらう」**という発想です。
私たちは普段、仕事をして給料を受け取り、そのお金で生活しています。
つまり、自分自身が働くことでお金を得ているわけです。
しかし、投資では少し考え方が変わります。
自分が働いて得たお金の一部を投資に回すことで、そのお金が企業の事業活動などに使われ、企業の成長や利益を通じて、自分の資産が増えることを期待できます。
これが、いわゆる**「お金に働いてもらう」**という考え方です。
もちろん、お金が必ず利益を生んでくれるわけではありません。投資先の状況によっては資産が減ることもあります。
それでも、毎月コツコツと投資を続け、得られた利益も再び運用に回すことで、将来的には利益が新たな利益を生む「複利」の効果も期待できます。
最初は自分が働いて得たお金を積み立てるだけかもしれません。
しかし、長い年月をかけることで、積み立てたお金そのものが資産形成を支える存在になっていくのです。
自分だけが働き続けるのではなく、お金にも働いてもらいながら、一緒に資産を育てていく。
私は、この考え方こそが、長期投資の大きな魅力だと思っています。
投資に使うのは「当面必要のないお金」だけ
ただし、NISAを始める前に、もう一つ知っておいてほしいことがあります。
それは、生活に必要なお金まで投資に回してはいけないということです。
投資信託は、必要なときに必ず購入時より高い価格で売却できるわけではありません。
例えば、数か月後に必要な生活費や、近いうちに支払う教育費などを投資に回してしまうと、値下がりしているタイミングで売却しなければならなくなる可能性があります。
そのため、まずは生活費や急な出費に備える預貯金を確保することが大切です。
そのうえで、当面使う予定のない余裕資金を投資に回すようにしましょう。
毎月1万円でも、5,000円でも構いません。
無理に大きな金額を投資する必要はありませんし、生活に余裕がなければ、投資を始めずに預貯金を優先する判断も正しいと思います。
資産形成は、日常生活を豊かにするためのものです。
投資のために生活が苦しくなってしまっては意味がありません。
まとめ/初心者はNISAから。投資はもっとシンプルでいい
ここまで、初心者が最初にNISAを活用すべき理由と、他の投資に無理に手を出す必要がない理由を紹介しました。
私が伝えたいことは、とてもシンプルです。
- 投資初心者は、まずNISAの活用を考える
- 低コストで幅広く分散された投資信託を選ぶ
- 長期・積立・分散投資を基本にする
- SNSや広告の成功談を安易に信用しない
- 短期間で大金を稼ぐことを目的にしない
- 生活に必要なお金は投資に回さない
- 無理のない金額で、長期間続けることを大切にする
もちろん、投資の知識を身につけたうえで、個別株や不動産などに挑戦することを否定するつもりはありません。
しかし、将来に向けて資産を育てたいだけであれば、複雑な投資をいくつも組み合わせる必要はないと考えています。
低コストの分散型投資信託をNISAで積み立てる。
それだけでも、十分に合理的な資産形成の方法になり得ます。
そして、最後にもう一つ。
投資を始めたからといって、毎日株価を確認する必要も、常に新しい投資先を探す必要もありません。
投資に費やす時間を減らせれば、その分、家族との時間や趣味、仕事、自己投資など、自分にとって大切なことに時間を使えます。
私にとって理想的な投資とは、お金のことを四六時中考えなくても、将来に向けて資産形成を続けられる仕組みを作ることです。
★資産は、一攫千金を狙って「作る」ものではなく、時間を味方につけて「育てる」もの★
これから投資を始める方には、ぜひ、この考え方を大切にしてほしいと思います。