㊐・【リボ払いは損?】1回払い・分割払いとの違いを金額で比較!手数料の落とし穴!!




【リボ払いは損?】1回払い・分割払いとの違いを金額で比較!手数料の落とし穴!!
「リボ払い」は、月々の支払いが少なくてもお得ではない!
クレジットカードを利用していると、「リボ払いに登録するとポイントプレゼント!」「毎月のお支払いを一定額に!」といったキャンペーンを見かけることがあります。
一見すると、毎月の支払いが少なくなり、ポイントまでもらえるのですから、お得なサービスに感じるかもしれません。
しかし、私は基本的に**「リボ払い」は利用しない方がよい**と考えています。
なぜなら、月々の支払いが少なくなるだけで、買い物自体が安くなるわけではないからです。
むしろ、「金利手数料」という、本来支払う必要のなかったお金が発生することになります。
今回は、クレジットカードの「1回払い」「分割払い」「リボ払い」の違いを、実際の金額を使って比較してみたいと思います。
特に注目してほしいのは、毎月の支払額ではなく、最終的にいくら支払うことになるのか? という点です。
クレジットカードの支払方法は主に3種類
クレジットカードの代表的な支払方法には、次の3種類があります。
| 支払方法 | 特徴 | 手数料 |
|---|---|---|
| 1回払い | 翌月などにまとめて支払う | 原則無料 |
| 分割払い | 指定した回数で支払う | 原則有料(2回払いなどは無料の場合有) |
| リボ払い | 利用残高に応じた金額を毎月支払う | 原則有料 |
① 1回払い(一括払い)
最も一般的な支払方法です。
例えば、60,000円の商品を購入した場合、翌月などの支払日に60,000円が引き落とされます。
購入金額:60,000円
手数料:0円
支払総額:60,000円
クレジットカードのポイント還元も受けられるため、現金払いよりお得になる場合もあります。
私は、基本的にこの「1回払い」をおすすめします。
クレジットカードは、支払いを後日に回せる便利な仕組みですが、支払いそのものがなくなるわけではありません。
1回払いで支払えない買い物は、本当に今必要なのか?
一度考えてみることも大切だと思います。
② 分割払い
分割払いは、買い物をしたときに3回・6回・12回など、支払回数を指定する方法です。
例えば、60,000円の商品を6回払いで購入すれば、毎月約10,000円ずつ支払うことになります。
ただし、3回以上の分割払いでは、一般的に手数料が発生します。
ここで、三井住友カードが公表している分割払いの手数料を参考にしてみましょう。
同社の公表条件の一例では、6回払いの手数料は利用金額100円当たり4.92円です。
60,000円の商品なら、
60,000円 × 4.92% = 2,952円
となります。
つまり、
支払総額:62,952円
毎月の支払いは約10,492円です。
商品そのものは60,000円なのに、分割払いを選択しただけで2,952円多く支払うことになります。
ただし、分割払いには支払回数が決まっているという特徴があります。
追加で買い物をしても、原則として最初の買い物の支払回数が勝手に延びることはありません。
③ リボ払い
リボ払いとは、「リボルビング払い」の略です。
分割払いとの大きな違いは、買い物ごとに支払回数を決めるのではなく、利用残高に応じて毎月の支払額が決まることです。
例えば、毎月の元金返済額を10,000円に設定していれば、60,000円の買い物をしても、100,000円の買い物をしても、基本的には毎月10,000円ずつ元金を返済していきます。
ただし、元金に手数料を加えて支払う方式や、手数料を含めた毎月の支払総額を一定にする方式などがあります。
また、残高が増えると毎月の支払額も増えるタイプがあります。
つまり、リボ払いなら必ず毎月同じ金額になるわけではありません。
リボ払いの最大の注意点は、追加で買い物をすると、返済期間が延びやすいことです。
**「1回払い・分割払い・リボ払いの支払総額を比較した図解」**
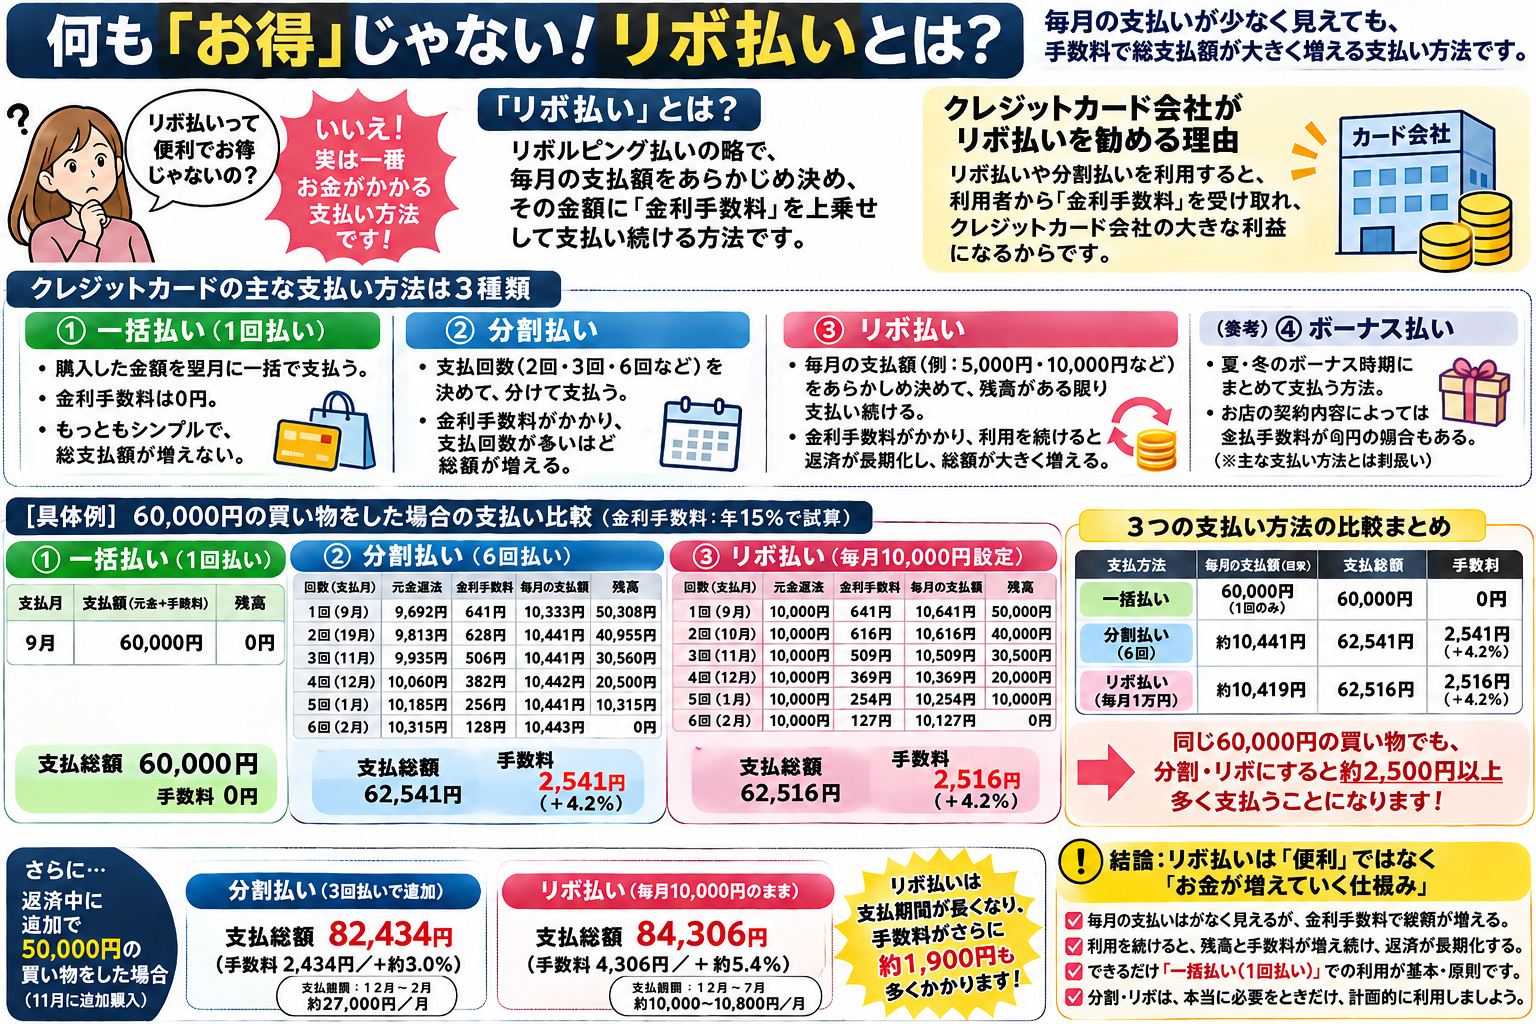
60,000円の買い物で、支払総額を比較!
では、実際に金額で比較してみましょう。
今回は次の条件とします。
- 購入金額:60,000円
- 分割払い:6回払い(三井住友カードの公表手数料例)
- リボ払い:実質年率18%、毎月元金10,000円返済
- リボ払いの手数料は、比較を簡単にするため「月初残高×18%÷12」で計算
※リボ払いは説明用の概算です。実際には日割計算や初回手数料の扱いなどで金額が異なります。
| 支払方法 | 毎月の支払い | 支払総額 | 手数料 |
|---|---|---|---|
| 1回払い | 60,000円 | 60,000円 | 0円 |
| 分割6回払い | 約10,492円 | 62,952円 | 2,952円 |
| リボ払い | 元金10,000円+手数料 | 63,150円 | 3,150円 |
1回払いと比較すると、どちらも約3,000円余分に支払っています。
「たった3,000円程度なら……」
そう感じる方もいるかもしれません。
しかし、3,000円あれば日用品や食料品を購入できますし、将来のために貯蓄や投資に回すこともできます。
同じ商品を購入しているのに、支払方法を変えただけで約3,000円失っている。
私は、これを非常にもったいない支出だと考えています。
リボ払いの本当の怖さは「追加の買い物」にある!
ここからが、今回最も伝えたい部分です。
先ほどは60,000円の商品を購入して、毎月10,000円ずつ返済する例でした。
では、その返済途中で、さらに50,000円の買い物をしたらどうなるでしょうか?
最初の60,000円について3回返済し、元金残高が30,000円になったところで、50,000円の買い物を追加したと仮定します。
すると、
30,000円+50,000円=80,000円
リボ払いの残高は80,000円に増えてしまいます。
毎月の元金返済額を10,000円のままにしていれば、完済までさらに8回の返済が必要です。
追加購入した場合のリボ払い返済例
| 支払回数 | 返済前残高 | 元金返済 | 手数料 |
|---|---|---|---|
| 1回目 | 60,000円 | 10,000円 | 900円 |
| 2回目 | 50,000円 | 10,000円 | 750円 |
| 3回目 | 40,000円 | 10,000円 | 600円 |
| 4回目 | 80,000円 | 10,000円 | 1,200円 |
| 5回目 | 70,000円 | 10,000円 | 1,050円 |
| 6回目 | 60,000円 | 10,000円 | 900円 |
| 7回目 | 50,000円 | 10,000円 | 750円 |
| 8回目 | 40,000円 | 10,000円 | 600円 |
| 9回目 | 30,000円 | 10,000円 | 450円 |
| 10回目 | 20,000円 | 10,000円 | 300円 |
| 11回目 | 10,000円 | 10,000円 | 150円 |
※毎月の手数料を残高×1.5%とした簡易計算。4回目の返済前に50,000円を追加した想定です。
結果は以下のとおりです。
買い物総額:110,000円
手数料合計:7,650円
支払総額:117,650円
もし2回とも1回払いにしていれば、支払総額は110,000円で済みます。
ところが、リボ払いでは7,650円も余分に支払うことになります。
しかも、完済まで11か月もかかります。
最初の買い物だけなら6回で完済できたはずなのに、途中で追加購入したことで返済期間が長くなってしまったのです。
これがリボ払いの厄介なところです。
毎月5,000円のリボ払いなら、さらに負担が増える!
「毎月10,000円も支払うのは大変だから、5,000円にしよう…」そう考える方もいるかもしれません。
しかし、毎月の元金返済額を少なくすると、完済までの期間が長くなります。
例えば、100,000円をリボ払いで利用し、実質年率18%で返済する場合を比較してみます。
| 毎月の元金返済 | 完済まで | 手数料合計 |
|---|---|---|
| 20,000円 | 5か月 | 4,500円 |
| 10,000円 | 10か月 | 8,250円 |
| 5,000円 | 20か月 | 15,750円 |
※元金定額方式、月利1.5%の簡易計算。追加利用なし。
同じ100,000円の買い物なのに、毎月5,000円の返済では、20,000円ずつ返済する場合と比較して、手数料が11,250円も増えています。
月々の支払いを少なくするほど、必ずしも家計に優しくなるわけではありません。
毎月の負担を減らした結果、支払総額が増えてしまうのです。
さらに、その20か月の間に新しい買い物を続ければ、残高がなかなか減らない状態にもなりかねません。
リボ払いの金利手数料は、決して安くない!
2026年には、三井住友カードが一部カードのリボ払い手数料率を見直しています。
2026年3月31日以降に新たにリボ払い利用枠を設定した対象カードでは、原則として実質年率18.0%が適用されます。
一方、以前から利用している対象カードには、年率15.0%が適用される場合もあります。
カード会社や契約条件によって手数料率は異なるため、必ず自分の契約内容を確認しましょう。
例えば、年率18%の場合、残高100,000円に対して30日間発生する手数料は、
100,000円 × 18% × 30日 ÷ 365日
約1,479円です。
これは、何か新しい商品を購入した代金ではありません。
過去の買い物代金を後払いにしていることに対して発生する費用です。
しかも、残高が残っている間は、原則として手数料が発生し続けます。
「毎月の支払いが少ないから便利」と考える前に、その便利さにいくら支払っているのか確認してほしいと思います。
ポイント還元やキャンペーンは本当にお得?
カード会社によっては、リボ払いへの登録や利用によって、ポイントがもらえるキャンペーンを実施しています。
もちろん、条件によっては受け取るポイントが手数料を上回るケースもあります。
しかし、ポイントをもらうためにリボ払いを利用し、結果的に多額の手数料を支払っていては本末転倒です。
例えば、
キャンペーンで3,000ポイント獲得
リボ払い手数料で7,650円支出
この場合、1ポイント=1円として使えるなら、差し引き4,650円のマイナスです。
また、「自動リボ」や「あとからリボ」など、名称や設定方法もさまざまです。
1回払いを選んだつもりでも、自動リボの設定によってリボ払いに変更される場合があります。
キャンペーンの特典だけでなく、支払方法や手数料の発生条件まで確認することが大切です。
2回払い・ボーナス払い・手数料無料の分割払いは?
ここで、誤解しないでほしいことがあります。
分割払いのすべてに手数料が発生するわけではありません。
例えば、カード会社によっては、2回払いとボーナス1回払いの手数料が無料です。
また、家電量販店などでは「分割払い手数料0円」というキャンペーンが実施される場合もあります。
このような場合、条件どおりに支払えば、1回払いと同じ購入金額で済むこともあります。
ただし、手数料無料だからといって必ずお得になるわけではありません。
現金一括払いによる値引きがないか、他店より商品価格が高くないか、別途費用が発生しないかなど、支払総額で比較することが重要です。
また、ボーナス払いも支払いを先送りする方法です。
ボーナスが必ず支給されるとは限らないため、将来の収入をあてにしすぎないよう注意しましょう。
すでにリボ払いを利用している場合は?
現在リボ払いを利用している方は、まず利用明細を確認してみてください。
確認してほしいのは、「毎月の請求額」だけではありません。
リボ払いの残高・適用手数料率・毎月の元金返済額・完済予定時期です。
残高が大きく、手数料が高い場合には、追加利用を止め、返済額を増やすことも検討しましょう。
カード会社によっては、毎月の返済額を増額したり、残高の一部または全部を繰り上げ返済したりできます。
繰り上げ返済によって残高が早く減れば、その後に発生する手数料を抑えられる可能性があります。
ただし、生活費や緊急時に必要な預貯金まで使い切ってしまうのは避けたいところです。
無理のない範囲で、できるだけ早く返済を終えることが大切です。
まとめ/「毎月いくら払うか」より「全部でいくら払うか」
クレジットカードは、現金を持ち歩かずに買い物ができ、ポイント還元なども受けられる便利な決済手段です。
しかし、支払方法を間違えると、その便利さ以上の費用が発生してしまいます。
今回のポイントを整理すると、
- 1回払い:原則として手数料がかからず、最もおすすめ。
- 分割払い:支払回数が決まっているため計画を立てやすいが、3回以上では一般的に手数料が発生。
- リボ払い:毎月の負担を抑えられる反面、追加利用によって返済期間が長くなり、手数料が膨らみやすい。
特に、リボ払いで注意したいのは、毎月の請求額だけを見て「まだ余裕がある」と勘違いしてしまうことです。
支払いが少ないことと、買い物がお得であることは、まったく別の話です。
私は、日常の買い物では1回払いを基本にして、支払手数料を極力発生させないことが、家計を守るうえで大切だと考えています。
もちろん、急に冷蔵庫や洗濯機が壊れた場合など、やむを得ず分割払いを利用する場面もあるでしょう。
そのような場合でも、必要最低限の機能を備えた商品を選んだり、手数料無料の支払方法を探したりすることで、余計な出費を抑えられる可能性があります。
「今月の支払いが安い」ではなく、「最終的にいくら支払うのか?」
この考え方を身につけるだけでも、無駄な支出は減らせるはずです。
せっかく値引きやセールで安く購入した商品なのに、後から手数料を支払っていては、そのお得さが失われてしまいます。
「手数料」という名の、できれば支払いたくない出費。
日々の買い物から少しずつ減らしていきましょう。