㊐・クレジットカードは「人気ランキング」で選ぶな!自分にとって一番お得なカードの選び方!!


クレジットカードは「人気ランキング」で選ぶな!自分にとって一番お得なカードの選び方!!
クレジットカードの「おすすめランキング」は本当におすすめ?
インターネットで「おすすめのクレジットカード」と検索すると、数多くのランキングサイトが表示されます。
・「人気クレジットカードランキングBEST10」
・「2026年最新版!おすすめクレジットカード」
・「専門家が選ぶ最強のクレジットカード」
このようなランキングを参考に、クレジットカードを選んだ経験はありませんか?
もちろん、参考になる情報もあります。
しかし、私が伝えたいのは、ランキング1位のクレジットカードが、あなたにとって一番お得なカードとは限らないということです。
そもそも、クレジットカードのランキングには、すべてのカードを同じ条件で比較した公的・統一的な順位があるわけではありません。
そして、インターネット上のランキングには、広告収入を目的として作成されているものも数多く存在します。
今回は、そうしたランキングに惑わされず、本当に自分に合ったクレジットカードを選ぶ方法について解説します。
クレジットカードのランキングには広告が関係している?
まず知っておきたいのが、ランキングサイトの収益構造です。
多くの比較サイトでは、クレジットカード会社などの広告を掲載し、読者が広告経由でカードを申し込むことで、サイト運営者に報酬が発生する仕組みが利用されています。
いわゆる「アフィリエイト広告」です。
例えば、あるクレジットカードを紹介し、その紹介リンクから新規契約が成立すると、サイト運営者が広告報酬を受け取る場合があります。
この仕組み自体に問題があるわけではありません。
広告収入によって、無料で役立つ情報を提供できるというメリットもあります。
ただし、注意してほしいことがあります。
広告報酬が発生するカードと、読者にとって本当にお得なカードが、必ずしも一致するとは限らないということです。
サイトによっては、広告契約のあるカードが優先的に紹介されたり、ランキングの対象が限定されていたりする可能性もあります。
一方で、独自調査や客観的な比較基準によってランキングを作成しているサイトもあります。
つまり、すべてのランキングが広告によって順位を決められているわけではありません。
大切なのは、順位をそのまま信用するのではなく、次のような点を確認することです。
- ランキングの評価基準が明確になっているか
- 比較対象となるカードが十分にあるか
- 広告・PRの表示があるか
- ポイント還元率などの情報が最新か
- 自分の利用方法に合っているか
ちなみに、2023年10月からは、広告であることを隠して宣伝する「ステルスマーケティング」が景品表示法の規制対象となっています。
しかし、広告であることが明示されていても、そのランキングが自分にとって最適とは限りません。
ランキングは参考資料であって、クレジットカード選びの答えではないのです。
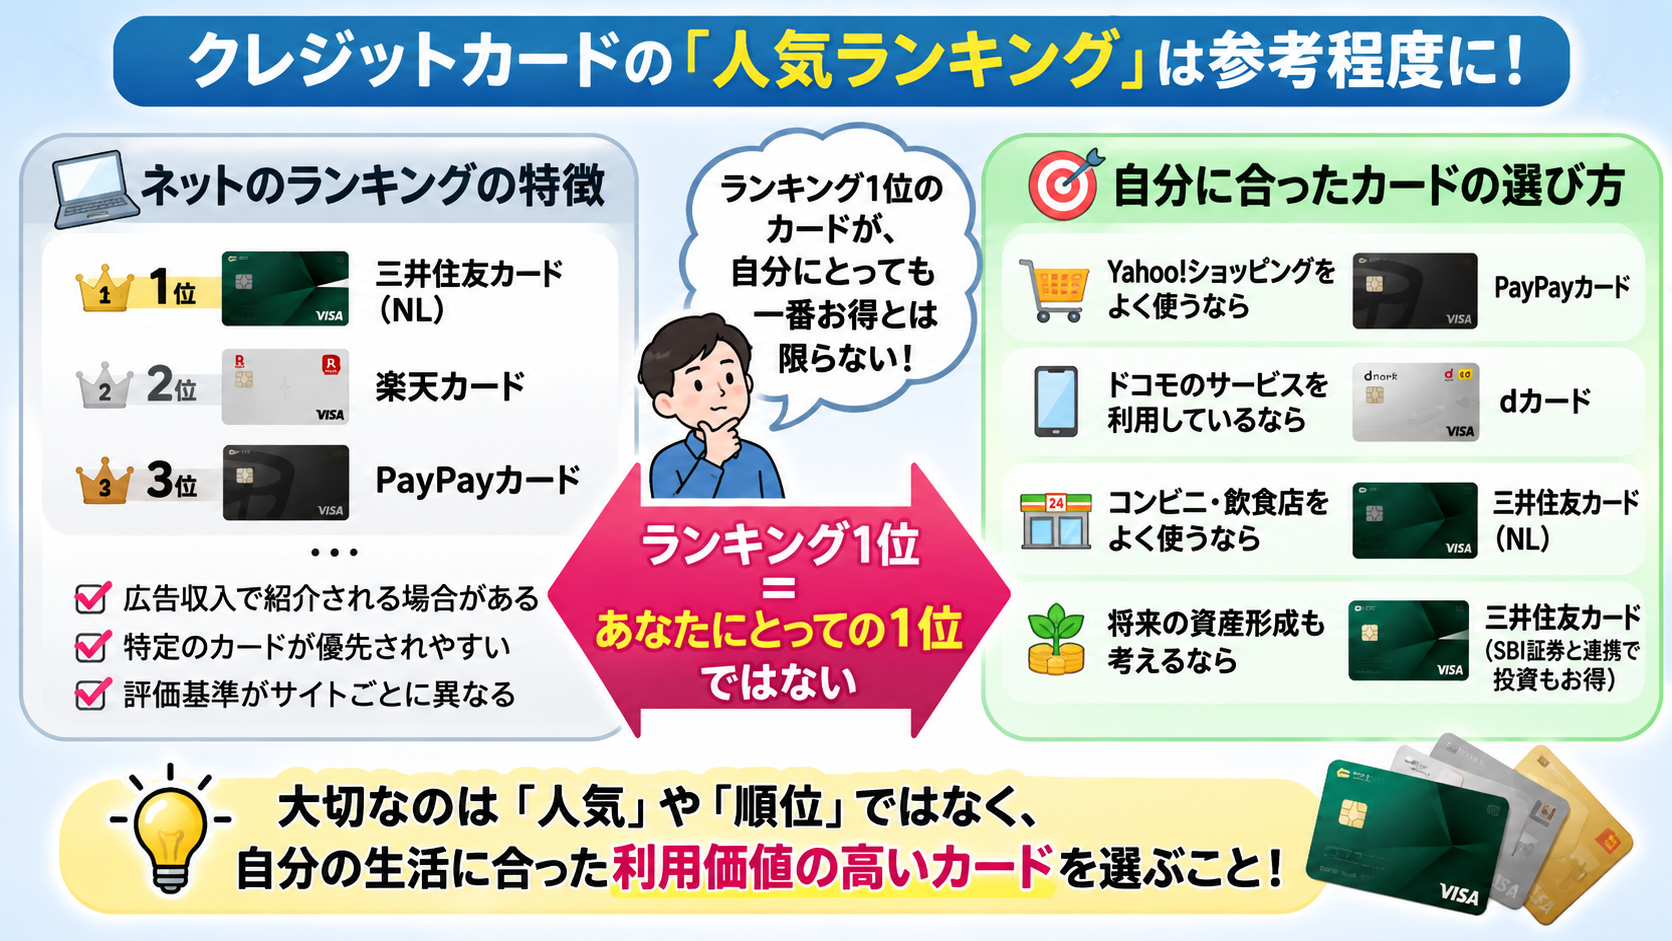
※順位は説明用のイメージです。
クレジットカードは「自分がどこで使うか」で選ぶ!
私がクレジットカードを選ぶ際に、最も重要だと考えているのは、普段の生活でどれだけ利用価値があるかということです。
例えば、普段からYahoo!ショッピングを頻繁に利用する人なら、PayPayカードが有力候補になります。
ドコモのサービスを多く利用している人なら、dカードを検討する価値があります。
大切なのは、カードの人気や知名度ではなく、自分の利用先との相性です。
生活スタイル別・クレジットカードの選び方
| 普段の利用状況 | 検討したいカード |
|---|---|
| Yahoo!ショッピングをよく利用する | PayPayカード |
| ドコモのサービスを多く利用する | dカード |
| 楽天市場をよく利用する | 楽天カード |
| 対象のコンビニ・飲食店をよく利用する | 三井住友カード(NL) |
| SBI証券で投資をする | 対象の三井住友カード |
もちろん、これらは一例です。
例えば、Yahoo!ショッピングではPayPayカードなどの対象決済を利用すると、条件に応じたポイント特典を受けられます。
また、dカードはdポイントとの連携が魅力ですが、ドコモユーザーなら誰でも必ず最もお得になるわけではありません。
契約している携帯料金プランやカードの種類によって、受けられる特典は異なります。
特に2026年12月には、dカードの通常決済に関するポイント進呈率や年会費などの改定が予定されています。
そのため、以前はお得だったカードが、現在も同じ条件とは限らない点には注意が必要です。
「自分がよく利用するサービス」と「カードの特典」が一致しているか。
これこそが、クレジットカード選びの基本だと思います。
ポイント還元率は「最大○%」に惑わされない!
クレジットカードの広告では、「最大5%還元」「最大7%還元」といった数字が強調されることがあります。
しかし、ここにも注意が必要です。
最大還元率は、すべての買い物で適用されるわけではありません。
対象店舗、支払い方法、事前登録、利用金額など、さまざまな条件が設定されている場合があります。
例えば、三井住友カード(NL)では、対象のコンビニ・飲食店でスマートフォンのタッチ決済などを利用すると、7%のポイント還元を受けられます。
しかし、通常のカード利用では基本還元率が0.5%です。
つまり、普段利用する店舗が対象外であれば、7%還元のメリットを十分に受けられない可能性があります。
そこで、次の例を考えてみましょう。
年間100万円をクレジットカードで支払う場合です。
| 実際の還元率 | 年間獲得ポイント |
|---|---|
| 0.5% | 5,000ポイント |
| 1.0% | 10,000ポイント |
| 1.5% | 15,000ポイント |
| 2.0% | 20,000ポイント |
※すべての利用額が同じ還元率の対象となり、1ポイント=1円相当として計算した単純比較です。
同じ100万円の支払いでも、還元率によって年間15,000円相当もの差が生まれます。
ただし、重要なのは広告に書かれた最大還元率ではなく、自分が実際に利用した場合の平均的な還元率です。
さらに、ポイントの使いやすさや有効期限も確認しましょう。
いくら大量にポイントが貯まっても、使い道がなかったり、期限切れになったりしては意味がありません。
基本は年会費無料!ただしゴールドカードも検討する価値あり
クレジットカードには、年会費無料の一般カードから、ゴールドカード、プラチナカードなど、さまざまな種類があります。
私の考えでは、基本的には年会費無料のカードで十分です。
現在は、無料カードでもポイント還元やセキュリティー機能が充実しており、日常生活で不便を感じることは少ないでしょう。
しかし、利用金額や利用するサービスによっては、年会費を支払ってでもゴールドカードなどを選んだ方がお得になる場合があります。
年会費と特典を比較してみよう
例えば、年会費11,000円のゴールドカードがあるとします。
一般カードと比べて、年間15,000円相当の追加特典を受けられるなら、
15,000円 − 11,000円 = 4,000円
となり、年会費を差し引いても4,000円相当お得になります。
逆に、追加特典を年間5,000円分しか利用しなければ、実質的には6,000円の負担です。
つまり、ゴールドカードがお得かどうかは、年会費以上のメリットを自分が受けられるかで決まります。
また、カードによっては一定金額以上の利用で年会費が無料になるものもあります。
代表例が「三井住友カード ゴールド(NL)」です。
このカードは通常年会費5,500円ですが、年間100万円の対象利用を達成すると、翌年以降の年会費が永年無料になります。
さらに、年間100万円の対象利用で10,000ポイントの継続特典も用意されています。
年間100万円というと多く感じるかもしれませんが、月平均では約83,333円です。
食費、日用品、光熱費、通信費などをまとめて支払っている家庭なら、十分検討できる金額ではないでしょうか。
ただし、すべての支払いが年間利用額の集計対象になるわけではありません。
特にSBI証券のクレカ積立額は、この年間100万円の集計対象外です。
条件達成のために不要な買い物をするのは本末転倒なので、自然な生活費の支払いで達成できるかを確認しましょう。
ゴールドカードは昔ほど特別な存在ではない?
以前のゴールドカードには、高収入の人や社会的信用の高い人が所有するというイメージがありました。
実際、昔は申し込みに一定の年齢や収入などの条件が設定されているカードも多く、誰でも気軽に申し込めるものではありませんでした。
しかし、現在は状況が変わっています。
例えば、三井住友カード ゴールド(NL)の申し込み対象は、原則として満18歳以上で、本人に安定継続収入のある人です(高校生を除く)。
かつてのように、30歳以上でなければ申し込めないという条件ではありません。
年会費についても、比較的手頃なゴールドカードが増えています。
このように、ゴールドカードの選択肢は昔より身近になったといえるでしょう。
ただし、ここは誤解しないでください。
申し込み条件が緩やかになったことと、審査に通りやすくなったことは同じではありません。
クレジットカードの審査基準や通過率は、基本的に公開されていません。
そのため、昔より審査が大幅に甘くなったと断言することはできません。
とはいえ、以前ほどゴールドカードを特別視する必要はなくなってきたと感じます。
見栄やステータスではなく、実際に得られるメリットを基準に選ぶ時代になったのではないでしょうか。
クレジットカードは何枚も持たない方がいい!
年会費無料のクレジットカードなら、何枚作っても費用はかかりません。
そのため、入会キャンペーンやポイント還元につられて、次々とカードを増やしてしまう人もいるでしょう。
しかし、私はおすすめしません。
その理由は、セキュリティーと管理の問題です。
クレジットカードは、所有しているだけで必ず危険になるものではありません。
しかし、枚数が増えれば、それだけ管理しなければならないカード番号、利用明細、支払日、登録サービスなども増えていきます。
万が一、不正利用が発生した場合にも、普段利用していないカードでは発見が遅れる可能性があります。
私自身、過去にクレジットカードの不正利用を経験したことがあります。
その経験からも、クレジットカードの利用状況を日頃から確認することは非常に大切だと考えています。
私がおすすめするのは2~3枚程度
もちろん、適切な枚数に決まりはありません。
しかし、一般的な生活であれば、2~3枚程度に絞るのが管理しやすいと思います。
例えば、
- メインカード: 日常生活の支払いを集約するカード
- サブカード: 特定の店舗やサービスでお得になるカード
- 予備カード: メインカードが使えない場合などに備えるカード
この程度であれば、ポイントも分散しにくく、利用明細の確認も比較的簡単です。
ただし、2~3枚というのはあくまで私のおすすめであり、セキュリティー上の絶対的な上限ではありません。
最も重要なのは、自分がすべてのカードの利用状況を把握できていることです。
また、カード会社のアプリで利用通知を設定しておくこともおすすめします。
不正利用を完全に防げるわけではありませんが、身に覚えのない決済に早く気づくための有効な手段になります。
国際ブランドも分けておくと、さらに安心!
もう一つ、クレジットカードを2~3枚持つなら、ぜひ意識してほしいことがあります。
それは、Visa・Mastercard・JCBなどの「国際ブランド」を分けておくことです。
例えば、メインカードがVisaなら、サブカードはMastercard、予備カードはJCBといった組み合わせです。
普段は問題なく利用できていても、クレジットカードの決済システムに障害が発生したり、特定の国際ブランドが利用できない店舗があったりする可能性があります。
そんなとき、すべてのカードが同じ国際ブランドだと、別のカードに切り替えても決済できない場合があります。
しかし、異なる国際ブランドのカードを持っていれば、別の決済経路を利用できる可能性があるため、トラブルへの備えになります。
また、国際ブランドだけでなく、カードの発行会社も分けておくと、さらに安心です。
例えば、同じカード会社が発行したVisaとMastercardを持っている場合、そのカード会社自体にシステム障害が発生すると、両方とも利用できなくなる可能性があります。
そのため、できれば国際ブランドだけでなく、発行会社も異なるカードを組み合わせるのがおすすめです。
もちろん、決済システムの障害によっては、複数のブランドやカード会社に影響が及ぶ場合もあるため、必ず決済できるとは限りません。
「カードは必要以上に増やさない。でも、持つなら種類を分散させる」
これも、私が考える賢いクレジットカードの持ち方です。
どのカードを選ぶか迷ったら「三井住友カード」がおすすめ!
ここまで、クレジットカードは自分の生活スタイルに合わせて選ぶことが大切だと説明してきました。
それでも、どのカードが良いのか判断できない人もいるでしょう。
そんな人に、私がおすすめしたいのが「三井住友カード」です。
特に、年会費無料の「三井住友カード(NL)」は、最初の1枚としても検討しやすいカードだと思います。
おすすめする理由は、大きく分けて3つあります。
① Vポイントが貯まり、使い道が広い
三井住友カードでは、利用金額などに応じてVポイントが貯まります。
2024年4月には、従来のTポイントと三井住友カードなどで貯まるVポイントが統合され、新しいVポイントになりました。
これにより、旧Tポイントの提携先と三井住友カードのポイントサービスがつながり、ポイントを貯めたり使ったりする選択肢が広がりました。
ただし、サービスによってはID連携などの手続きが必要です。
ポイントは貯めることも大切ですが、使いやすいことも重要です。
その点で、Vポイントは有力な選択肢の一つだと思います。
② 年会費無料でも特典が充実
三井住友カード(NL)は年会費が永年無料です。
通常のポイント還元率は0.5%ですが、対象のコンビニや飲食店でスマートフォンのタッチ決済などを利用すると、7%還元の対象になります。
カード番号などが券面に印字されていないナンバーレス仕様も特徴です。
また、専用アプリ「Vpass」では、利用明細の確認や利用通知の設定などができます。
年会費無料でありながら、日常利用に必要な機能がそろっています。
③ SBI証券との連携が魅力
私が三井住友カードをおすすめする、もう一つの大きな理由がSBI証券との連携です。
SBI証券は、私が投資を始める人にもおすすめしているネット証券の一つです。
三井住友カードの対象カードを利用すれば、SBI証券で投資信託のクレジットカード積立ができます。
これは、毎月の投資信託の購入代金をカードで決済できる仕組みです。
対象カードや年間利用金額などの条件に応じて、Vポイントが付与されます。
さらに、貯まったVポイントは、SBI証券で投資信託や国内株式の購入にも利用できます。
つまり、普段の買い物で貯めたポイントを、将来の資産形成に活用できるということです。
もちろん、投資には元本割れのリスクがあります。
また、クレカ積立のポイント付与率はカードの種類や利用条件によって異なり、必ず高還元になるわけではありません。
それでも、今後NISAなどで投資を始める可能性がある人にとって、SBI証券と連携できることは大きな魅力だと思います。
ただし、SBI証券で投資をするからといって、必ず三井住友カードが最もお得になるとは限りません。
投資以外の普段の買い物も含め、総合的に判断することが大切です。
クレジットカードは「使うための道具」であって、集めるものではない
最後に、私が一番伝えたいことがあります。
クレジットカードは、生活を便利にし、支払いに応じたポイントや特典を受けられる便利な道具です。
しかし、ランキング上位だから、入会特典が豪華だから、ゴールドカードだからという理由だけで選ぶ必要はありません。
大切なのは、自分の生活に合っていることです。
普段利用するお店やサービスでお得になるカードを選び、できるだけ支払いを集約する。
利用明細を確認できる範囲で枚数を管理し、ポイントを無駄なく活用する。
そして、年会費が必要なカードについては、その費用以上のメリットが得られるかを判断する。
この基本さえ押さえておけば、人気ランキングに振り回される必要はありません。
もう一つ、忘れてはいけないことがあります。
ポイントを貯めるために、必要のない買い物をしないことです。
例えば、1%還元のカードで10,000円の買い物をすれば、獲得できるポイントは100円相当です。
必要のない10,000円の買い物をして100円分のポイントを獲得しても、決してお得とはいえません。
また、ポイント獲得のためにリボ払いを利用して、高額な手数料を負担することも避けたいところです。
クレジットカードは、必要な支払いを便利に、お得にするためのもの。
「一番人気のカード」ではなく、「自分にとって一番利用価値の高いカード」を選ぶ。
それが、私の考える賢いクレジットカードの選び方です。