Ⓝ・なぜNISA初心者には「オールカントリー」や「S&P500」がおすすめなのか?ほかの投資信託ではダメ!?




なぜNISA初心者には「オールカントリー」や「S&P500」がおすすめなのか?ほかの投資信託ではダメ!?
NISAを始めるなら、なぜ「オルカン」や「S&P500」なの?
NISAを始めようと調べていると、必ずと言っていいほど登場する投資信託があります。
それが、**「eMAXIS Slim 全世界株式(オール・カントリー)」と「eMAXIS Slim 米国株式(S&P500)」**です。
前者は「オルカン」という愛称でも知られています。
しかし、投資初心者にとっては疑問もあるはずです。
「なぜ、この2つばかりおすすめされるの?」
「ほかにも投資信託はたくさんあるのに、何が違うの?」
「人気だから買っておけばいいの?」
私自身、初心者がNISAで投資信託を購入するなら、この2つは非常に合理的な選択肢だと考えています。
ただし、最初にはっきりさせておきたいことがあります。
この2つが絶対に儲かるわけでも、ほかの投資信託がすべてダメなわけでもありません。
重要なのは、なぜこの2つが長期投資に適しているのか、その仕組みを理解することです。
今回は、投資初心者にも分かるように、その理由を詳しく解説します。
そもそも投資信託は、何を買っているの?
投資信託とは、多くの投資家から集めたお金をまとめて、運用会社が株式や債券などに投資する金融商品です。
例えば、個人でApple、Microsoft、トヨタなどの株式を購入しようとすると、それぞれにまとまった資金が必要になります。
しかし、投資信託なら少額から複数の企業へ間接的に投資できます。
つまり、投資信託を1つ購入するだけで、何百社、何千社もの企業に分散投資できる商品もあるということです。
ここが個別株への投資との大きな違いです。
ただし、投資信託なら何でもよいわけではありません。
投資先や運用方法、手数料は商品によって大きく異なります。
分散投資の考え方は、ノーベル経済学賞にもつながっている
実は、投資信託の大きな特徴である「分散投資」は、ノーベル経済学賞を受賞した研究とも深い関係があります。
1990年、経済学者ハリー・マーコウィッツは、複数の資産を組み合わせることでリスクとリターンの関係を改善できることを示した「現代ポートフォリオ理論」への貢献により、ノーベル経済学賞を受賞しました。
つまり、「1つの投資先に集中せず、複数の投資先に分散する」という考え方には、学術的な裏付けがあるということです。
もちろん、投資信託そのものがノーベル賞を受賞したわけではありませんし、分散すれば必ず利益が出るという意味でもありません。
しかし、オルカンのように世界中の企業へ幅広く投資できる仕組みは、こうした分散投資の考え方を個人でも手軽に実践できる方法の1つなのです。
オールカントリーとS&P500は何が違う?
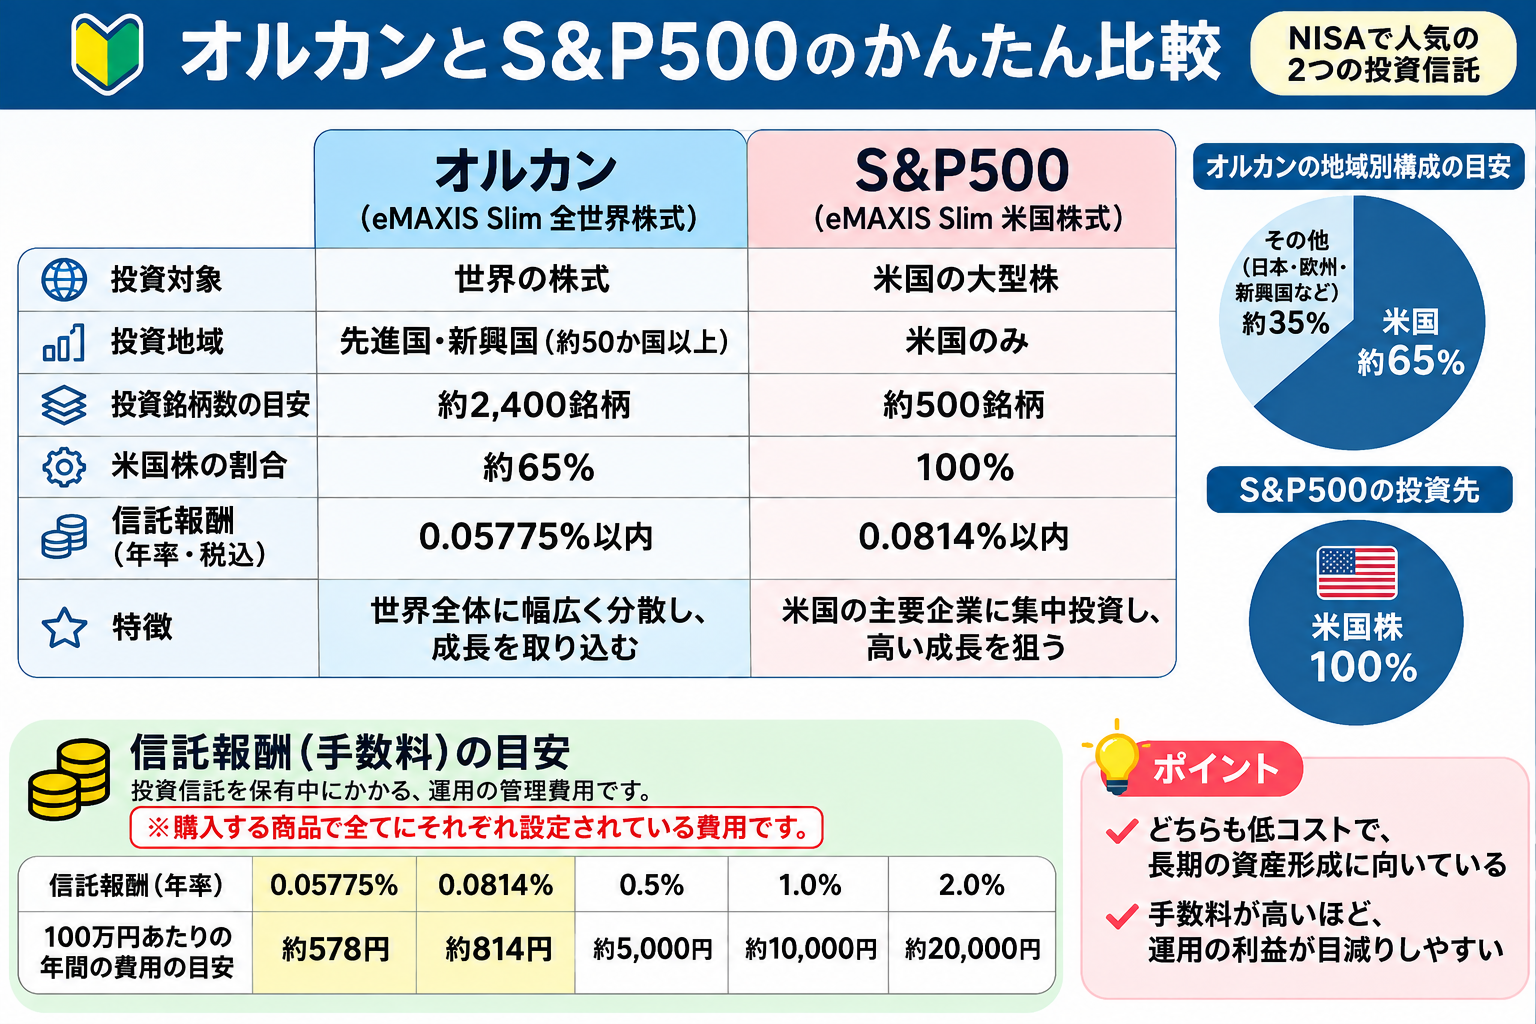
まず、この2つの投資信託を比較してみましょう。
| 比較項目 | オルカン | S&P500 |
|---|---|---|
| 投資対象 | 世界の株式 | 米国の大型株 |
| 投資地域 | 先進国・新興国 | 米国 |
| 銘柄数の目安 | 約2,400銘柄 | 約500銘柄 |
| 米国株の割合 | 約65% | 100% |
| 信託報酬(税込・年率) | 0.05775%以内 | 0.0814%以内 |
| 特徴 | 世界へ幅広く分散 | 米国の成長に重点 |
※銘柄数と米国比率は時期によって変動します。信託報酬は2026年11月確認時点の数値で、別途費用が発生する場合があります。
★「オルカン」と「S&P500」を図解で比較★
オールカントリーは世界全体へ投資する
オルカンは、日本、米国、欧州、新興国など、世界中の株式に幅広く投資する商品です。
例えば、将来、米国以外の国が大きく成長した場合、その国の企業も投資対象になります。
世界経済の変化に合わせて、投資先の国や企業の構成比率も変わっていきます。
ただし、各国に均等に投資しているわけではありません。
現在は米国株の割合が約65%と高く、米国市場の影響を強く受けます。
それでも、将来どの国が成長するかを自分で予想する必要がないという点は、初心者にとって大きなメリットです。
S&P500は米国の主要企業へ投資する
S&P500は、米国の代表的な大型企業約500社で構成される株価指数です。
米国には、Apple、Microsoft、Amazonなど、世界規模で事業を展開する企業が数多くあります。
そのため、米国の主要企業に投資することで、世界中で生み出される利益の一部を取り込むことが期待できます。
ただし、企業が世界中で事業を展開していても、投資先は米国株です。
米国株式市場が長期的に低迷した場合、その影響を大きく受けることになります。
おすすめ理由① 世界や米国の成長を取り込める
私がこの2つをおすすめする最大の理由は、特定の企業の成功に頼らず、多くの企業の成長を取り込める仕組みにあります。
例えば、今は世界的に有名な企業でも、20年後、30年後に同じような地位を維持しているとは限りません。
かつて世界を代表していた企業が衰退する一方、新しい企業が急成長することもあります。
個別株で投資している場合、こうした企業の変化を自分で判断しなければなりません。
一方、オルカンやS&P500のような指数連動型の投資信託では、指数のルールに従って構成銘柄が見直されます。
衰退した企業の比率が下がったり、条件を満たす新しい企業が組み入れられたりするのです。
つまり、投資家が毎日のように企業分析をしなくても、一定のルールで投資先が更新されていきます。
これは長期投資において非常に大きなメリットです。
ただし、世界経済が成長しても株価が必ず上がるわけではなく、購入時の株価水準などによって運用成果は変わります。
おすすめ理由② 手数料が圧倒的に安い
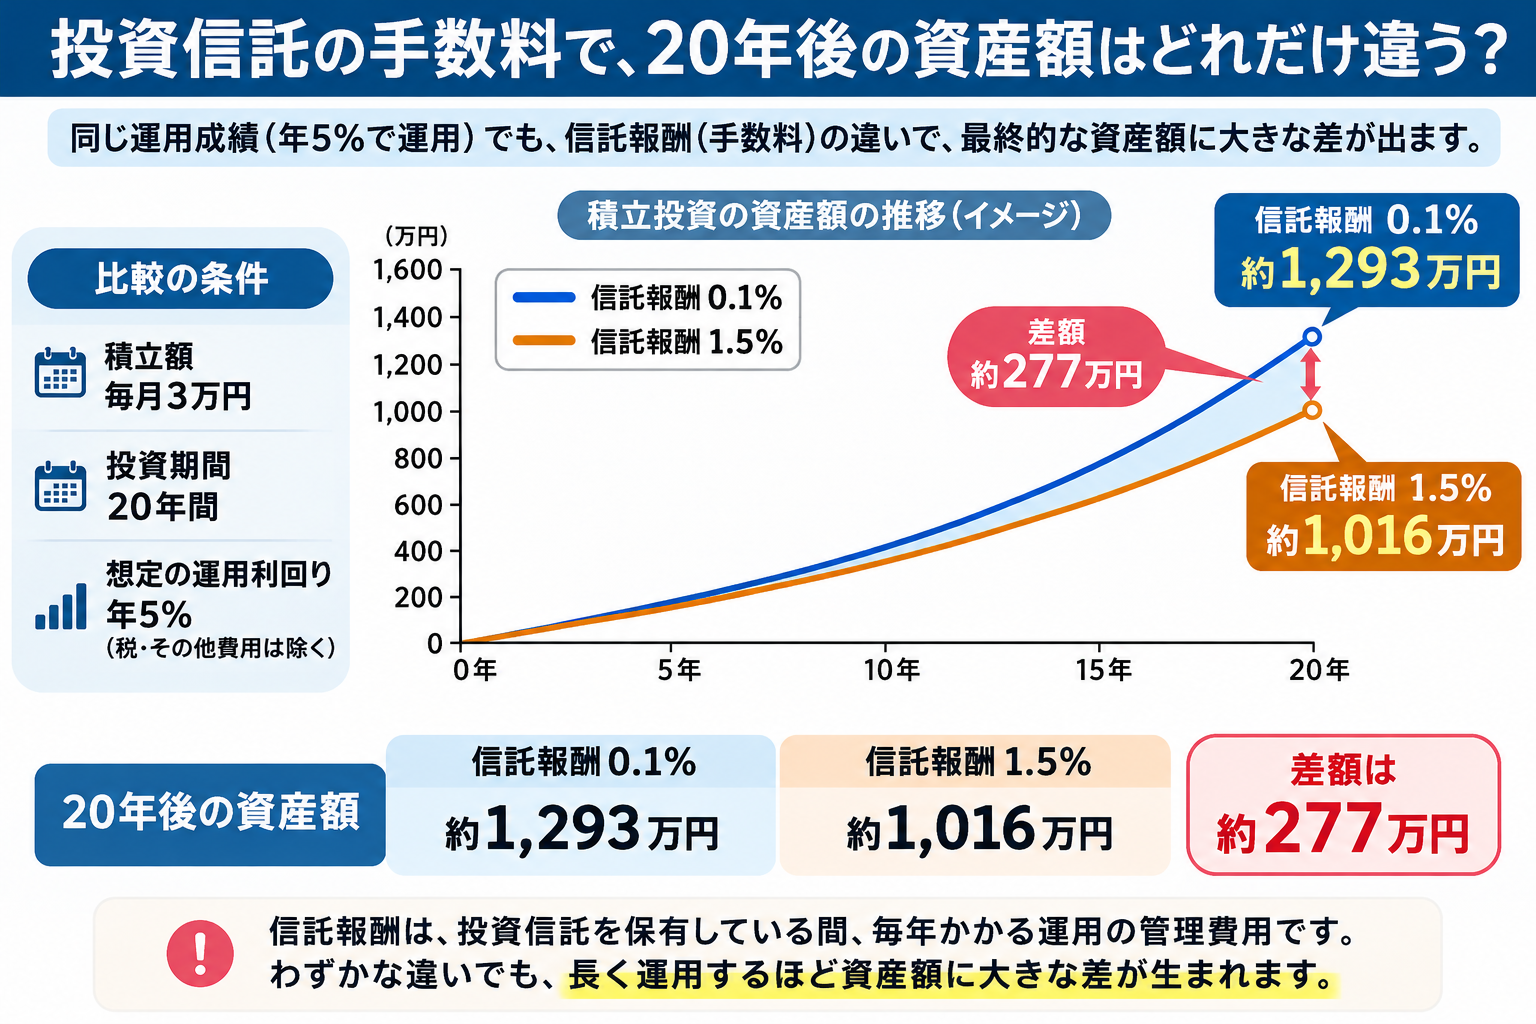
投資信託を選ぶうえで、私が特に重要だと考えているのが「手数料」です。
投資信託には、保有している間に継続して負担する「信託報酬」という費用があります。
この費用は、運用成績が良いときだけではなく、悪いときにも発生します。
例えば、100万円を運用する場合の年間信託報酬を比較してみましょう。
| 信託報酬(年率) | 年間費用の目安 |
|---|---|
| 0.05775% | 約578円 |
| 0.0814% | 約814円 |
| 0.5% | 5,000円 |
| 1.0% | 10,000円 |
| 2.0% | 20,000円 |
※100万円の評価額が1年間変わらないと仮定した概算です。
これだけでも差は明確です。
さらに、投資期間が20年、30年と長くなるほど、手数料の違いは資産形成に影響します。
同じ運用成果を得られるのであれば、手数料は安い方が有利です。
投資の利益は保証されませんが、手数料は確実に負担するコストです。
この違いは、初心者にこそ理解してほしいポイントです。
★手数料で差が出るわかりやすい図解★
おすすめ理由③ インデックス投資だから無理に勝とうとしない
投資信託には、大きく分けて「インデックス型」と「アクティブ型」があります。
インデックス型は、S&P500などの指数に連動する運用成果を目指す商品です。
一方、アクティブ型は、運用担当者が銘柄を選び、市場平均を上回る成果などを目指します。
| 比較項目 | インデックス型 | アクティブ型 |
|---|---|---|
| 運用方法 | 指数への連動 | 独自の判断 |
| 手数料 | 比較的安い | 比較的高い |
| 市場平均超え | 基本的に狙わない | 狙う商品が多い |
| 運用成績 | 指数に近い | 商品ごとの差が大きい |
| 初心者の選びやすさ | 比較的容易 | 判断が難しい |
もちろん、アクティブ型の中にも優秀な投資信託は存在します。
しかし、将来も市場平均を上回り続ける商品を、初心者が事前に見極めるのは簡単ではありません。
過去の成績が良かった商品でも、今後同じように利益を出せるとは限らないからです。
私は、投資初心者が無理に市場平均を超えようとする必要はないと考えています。
市場全体の成長を取り込みながら、余計なコストを抑える。
このシンプルな考え方こそ、インデックス投資の魅力です。
おすすめ理由④ 長期投資と相性がよい
NISAで資産形成をするなら、短期間で大きな利益を狙うより、10年、20年、30年という長期的な視点を持つことが重要です。
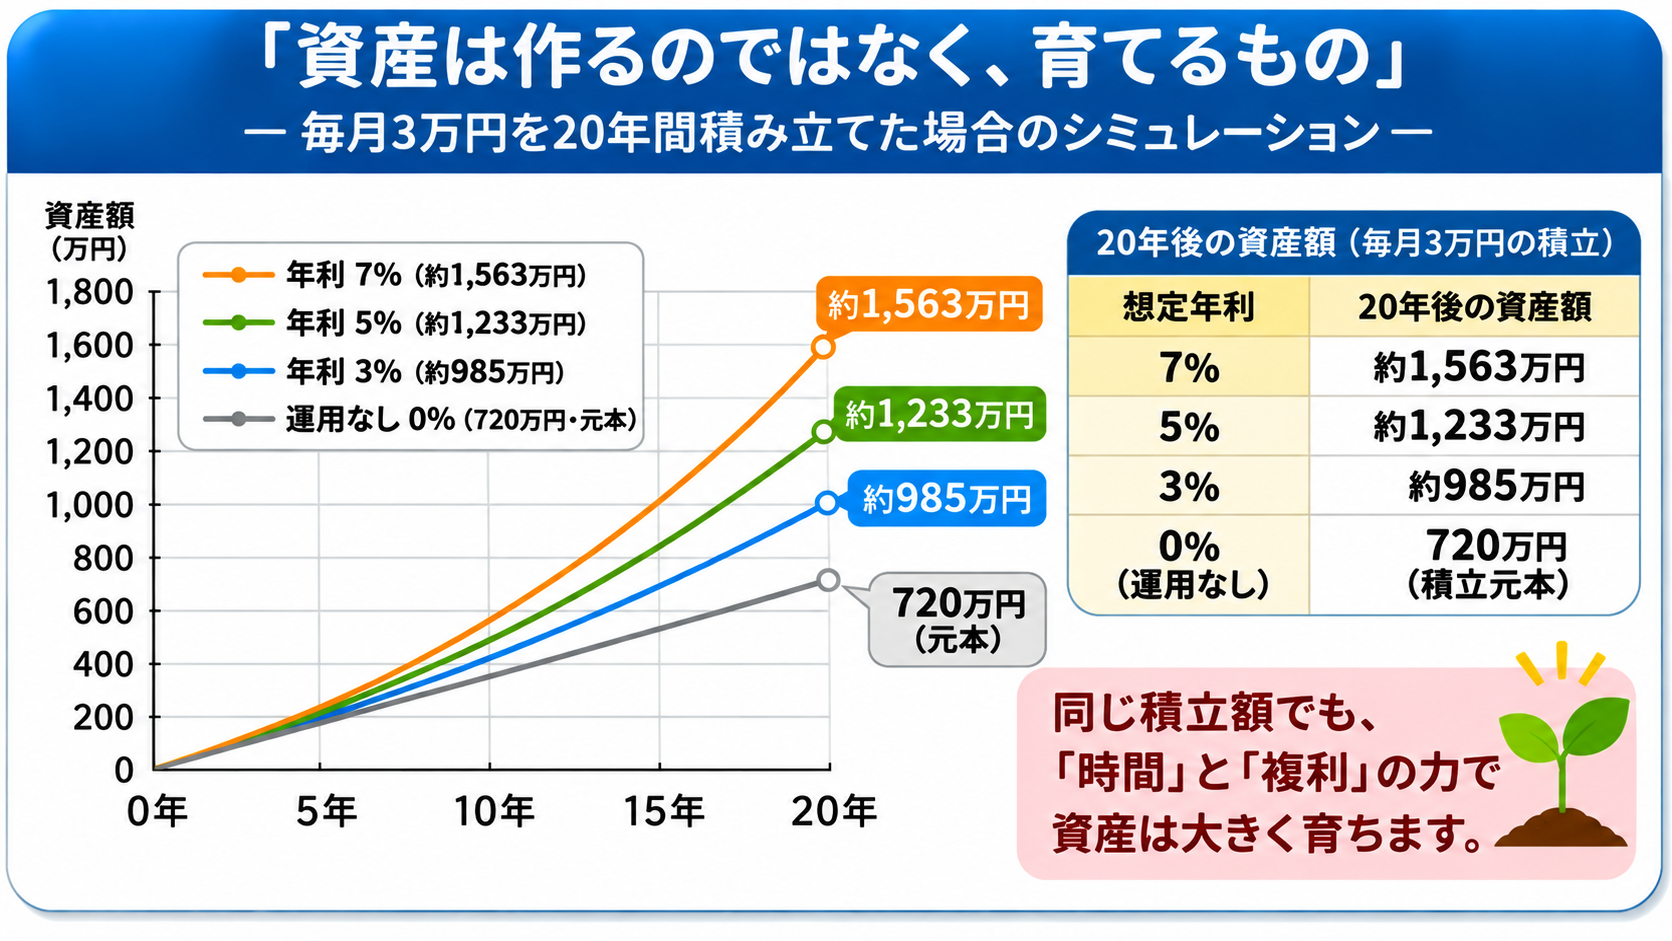
例えば、毎月3万円を20年間積み立てた場合を考えてみましょう。
| 想定年利 | 20年後の資産額 |
|---|---|
| 0% | 720万円 |
| 3% | 約985万円 |
| 5% | 約1,233万円 |
| 7% | 約1,563万円 |
※元本720万円。毎月末積立、月次複利、税金・手数料を考慮しない試算です。将来の運用成果を保証するものではありません。
ここで重要なのは、毎年5%や7%の利益が確実に出るという意味ではないことです。
実際には大きく上昇する年もあれば、20%、30%以上下落する局面もあります。
それでも長期間積み立てを続けることで、購入時期を分散でき、複利の効果も期待できます。
ただし、長期間保有すれば必ず元本割れを防げるわけではありません。
★長期投資のイメージ図解★
では、なぜほかの投資信託ではダメなの?
ここまで読んでいただければ、オルカンやS&P500が選ばれる理由は理解できたと思います。
では、ほかの投資信託はどうなのでしょうか。
私が初心者に積極的にはおすすめしないのは、次のような商品です。
① 特定の業界やテーマに集中する投資信託
例えば、AI、半導体、宇宙開発など、特定のテーマに集中して投資する商品です。
将来大きく成長する可能性がある一方、その分野の人気が落ちたり、期待ほど利益が伸びなかったりすると、大きく下落する可能性があります。
また、成長産業だからといって、必ず株価も上昇するわけではありません。
将来の成長期待がすでに株価へ織り込まれている場合もあるからです。
初心者が長期の資産形成をするうえで、あえて特定のテーマに集中する必要性は低いと考えています。
② 手数料が高い投資信託
手数料が高いからといって、必ずしも悪い商品ではありません。
しかし、手数料が高い分、それを上回る運用成果が必要になります。
例えば、年率0.1%と1.5%の商品では、毎年1.4ポイントものコスト差があります。
長期間にわたって、その差を埋め続けることは簡単ではありません。
特に同じ指数に連動する投資信託なら、手数料が高い商品を選ぶ理由は少なくなります。
③ 毎月分配型の投資信託
毎月お金が受け取れると聞くと、魅力的に感じるかもしれません。
しかし、投資信託の分配金は、必ずしも運用で得た利益だけから支払われるわけではありません。
元本の一部を取り崩して分配する場合もあります。
そのため、分配金を受け取っていても、資産全体が増えているとは限らないのです。
長期的に資産を育てたい初心者なら、分配金を受け取ることよりも、運用益を再投資して資産を増やす仕組みを優先したいところです。
なお、毎月分配型の投資信託は、現行NISAのつみたて投資枠・成長投資枠の対象外です。
④ 過去の運用成績だけで人気になっている投資信託
「昨年の運用成績ランキング1位!」
「直近3年間で大幅上昇!」
このような情報を見ると、つい購入したくなるものです。
しかし、過去に大きく値上がりしたことは、今後の利益を保証するものではありません。
むしろ、すでに大幅上昇した後で購入すると、その後の下落に巻き込まれる可能性もあります。
ランキングや短期間の運用成績よりも、投資対象・運用方針・手数料を確認することが大切です。
ほかにも優れた投資信託は存在する
ここは誤解してほしくない部分です。
例えば、低コストで全世界株式に投資する商品には、楽天・オールカントリー株式インデックス・ファンドなどもあります。
また、S&P500に連動する投資信託も、eMAXIS Slim以外に存在します。
同じような指数に連動し、手数料が安く、安定した運用体制がある商品なら、十分に比較対象になります。
つまり、重要なのは「eMAXIS Slim」という名前ではなく、投資先の分散、運用方法、コストなどの中身です。
私がeMAXIS Slimシリーズを有力候補に挙げるのは、低コストで幅広い株式市場に投資でき、長期投資の仕組みとして分かりやすいからです。
ただし、低コストであっても株式100%の商品には大きな価格変動があります。
値下がりに耐えられない人や、数年以内に使うお金を運用したい人には、預貯金や債券を含む別の選択肢が適する場合もあります。
オルカンとS&P500、結局どちらを選ぶべき?
では、この2つならどちらを選べばよいのでしょうか。
私の考えでは、特にこだわりがない初心者なら、まずはオールカントリーを第一候補にするのが合理的です。
理由は単純です。
将来、どの国の企業が最も成長するのかを予想する必要がないからです。
一方、米国企業の競争力や今後の成長性を高く評価しているのであれば、S&P500も十分に合理的な選択です。
| こんな人には | 向いている商品 |
|---|---|
| 世界全体に投資したい | オルカン |
| 成長国を予想したくない | オルカン |
| 米国の成長を重視したい | S&P500 |
| 米国集中のリスクを理解している | S&P500 |
ちなみに、両方を購入する必要はありません。
オルカンには、すでに米国株が多く含まれているからです。
例えば、オルカン50%、S&P500を50%購入すると、投資資産全体に占める米国株の割合は概算で約82%になります。
これは分散先を大きく増やすというより、米国株の比率をさらに高める投資方法です。
意図的に米国株を増やしたいのであれば問題ありませんが、単純に2つ購入すれば分散効果が高まるわけではありません。
NISAでは、投資商品を増やすことが目的ではない
NISAを始めると、さまざまな投資商品が気になるようになります。
しかし、私は初心者ほどシンプルな運用を心がけた方がよいと考えています。
オルカンを1本購入するだけでも、世界中の数千銘柄に分散投資できます。
それ以上に商品を増やしたからといって、必ずしも運用成果が改善するわけではありません。
むしろ、似たような投資信託を何本も購入すると、自分が何に投資しているのか分かりにくくなる場合もあります。
NISAのメリットは、投資によって得られた売却益や分配金などが、制度の範囲内で非課税になることです。
そのメリットを活用しながら、無理のない金額で長期的に資産を育てていくことが大切です。
まとめ/初心者に必要なのは「当たり商品」を探すことではない
今回、オルカンとS&P500をおすすめする理由を解説しました。
この2つの魅力は、単に人気が高いことでも、過去の運用成績が良かったことでもありません。
幅広い企業に分散投資できること、低コストで運用できること、そして長期的な資産形成をシンプルに続けやすいこと。
この3つが大きな理由です。
投資初心者が、将来大きく値上がりする企業や投資信託を予想する必要はありません。
むしろ、予想すること自体を減らせるのが、こうした投資信託の強みです。
もちろん、オルカンやS&P500でも大きく値下がりすることはあります。元本保証もありません。
それでも、世界や米国の企業が長期的に生み出す利益の成長を取り込みたいと考えるなら、有力な投資先になるでしょう。
そして最後に、私が最も伝えたいことがあります。
投資で大切なのは、短期間で大きく儲ける商品を探すことではなく、長く安心して続けられる仕組みを選ぶこと。
ここでいう「安心」とは、元本が保証されるという意味ではなく、自分が理解し、納得して続けられるという意味です。
もっと端的に言ってしまえば、投資は100満点の結果を追い求め情報に振り回されるのではなく、積立購入設定後はほったらかしにしておいても、常に60~90点程度の結果をキープし続けられる商品を選択することが正しい判断と言えるでしょう。
NISAを始めるなら、まずはその考え方から身につけてほしいと思います。