㊐・「残クレ」は本当にお得?知らないと損する金利の仕組みと販売側のメリット!!




「残クレ」は本当にお得?知らないと損する金利の仕組みと販売側のメリット!!
「月々の支払いが安い」は、本当にお得なのか?
新車の購入を考えたとき、販売店などでよく目にするのが「残クレ」という購入方法です。
「月々の支払いを抑えて新車に乗れる!」
「3年後には新しい車に乗り換えられる!」
こう聞くと、通常のローンで車を購入するよりも、お得に感じるかもしれません。
しかし、ここで一つ考えてみてください。
月々の支払いが安いことと、車を安く購入できることは、まったく別の話です。
車の販売店も信販会社も、当然ながら利益を得るために事業を行っています。
購入者の月々の負担が軽くなる仕組みを提供する一方で、金利や手数料などによって収益を得ています。
では、残クレを利用すると購入者はいくら支払い、そのうちいくらが金利負担になるのでしょうか?
今回は、300万円の車を例に、次の4つの購入・利用方法を比較します。
- 現金一括購入
- 通常の自動車ローン
- 残価設定型クレジット(残クレ)
- カーリース
**「月々いくら払うか」ではなく、「最終的にいくら支払い、何が手元に残るのか」**という視点で考えてみましょう。
そもそも「残クレ」とは?
「残クレ」とは、残価設定型クレジットの略称です。
将来の車の価値をあらかじめ設定し、その金額を最終回の支払いに据え置く自動車ローンの一種です。
例えば、300万円の新車を購入するとします。
3年後の車の価値を150万円と設定した場合、次のようになります。
| 項目 | 金額 |
|---|---|
| 車両購入価格 | 300万円 |
| 3年後の設定残価 | 150万円 |
| 3年間で返済する元金 | 150万円 |
| 最終回に据え置く元金 | 150万円 |
つまり、300万円のうち150万円を最終回まで据え置くことで、毎月の元金返済額を抑える仕組みです。
ただし、ここで勘違いしてはいけないことがあります。
残価として据え置いた150万円は、値引きされたわけでも、支払いが免除されたわけでもありません。
契約終了時には、一般的に次の3つから選択します。
① 車を返却する
契約条件を満たしていれば、据え置いた残価を支払わずに車を返却できます。ただし、車は手元に残りません。
② 残価を支払って買い取る
据え置いた150万円を一括、または再ローンなどで支払い、その車に乗り続けます。
③ 新しい車に乗り換える
現在の車を返却して、別の新車に乗り換えます。新しい車の購入費用は別途必要になります。
つまり残クレは、車の価格が安くなる仕組みではなく、支払いの一部を将来に先送りする仕組みなのです。

残クレ最大の落とし穴!据え置いた「残価」にも金利がかかる
ここが、残クレを理解するうえで最も重要な部分です。
通常の自動車ローンでは、毎月の返済によって借入元金が少しずつ減っていきます。
ところが残クレでは、設定された残価が契約終了まで据え置かれます。
そして、その据え置かれた残価にも金利負担が生じるのが一般的です。
例えば300万円の車で、3年後の残価を150万円に設定した場合。
「150万円しか分割返済しないのだから、金利も150万円分だけだろう…」と思ってしまいがちです。
しかし、実際には違います。
残価150万円も未返済の元金として残るため、その部分についても契約期間中の金利が発生します。
残価150万円に年利3.9%を単純に当てはめると、1年間で58,500円、3年間では175,500円に相当します。
これは残価部分だけの概算であり、実際の分割払手数料は契約の計算方式によって決まります。
毎月返済している元金が少なくても、金利負担まで少ないとは限らない。
ここが残クレの大きな注意点なのです。
【金額比較】300万円の車を購入すると、どれだけ違う?
それでは、具体的な数字で比較してみましょう。
今回は比較条件を次のように統一します。
比較条件
- 車の購入価格:300万円(購入時諸費用込みと仮定)
- 頭金:0円
- ボーナス払い:なし
- ローン金利:実質年率3.9%
- 残クレの設定残価:150万円
- 残クレ契約期間:3年間
- 通常ローン:3年間と5年間
- 元利均等返済を基本とした概算
※金利3.9%は比較のための仮定です。実際の金利は販売店や金融機関、車種、キャンペーンなどによって異なります。
① 現金一括購入の場合
300万円の車を現金一括で購入すれば、支払いは300万円です。
当然、ローン金利は発生しません。
総支払額:300万円
車の購入代金に関する金利負担は0円です。
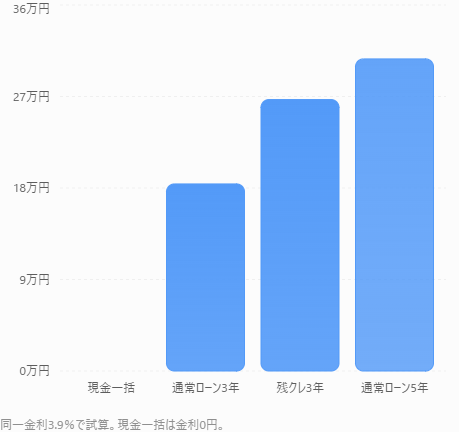
② 通常ローンで3年間支払う場合
300万円を年利3.9%、36回払いで返済した場合。
- 毎月の支払い:約88,400円
- 3年間の総支払額:約318万4,000円
- 金利負担:約18万4,000円
月々の支払いは大きくなりますが、3年間で車の代金を完済できます。
③ 通常ローンで5年間支払う場合
同じ300万円を年利3.9%、60回払いで返済した場合。
- 毎月の支払い:約55,100円
- 5年間の総支払額:約330万7,000円
- 金利負担:約30万7,000円
3年ローンより月々の支払いは軽くなりますが、返済期間が長くなるため金利負担は増えます。
④ 残クレで3年間支払う場合
300万円の車で、3年後の残価を150万円に設定。
金利を同じ3.9%として計算すると、
- 毎月の支払い:約49,100円
- 3年間の月払い合計:約176万7,000円
- 最終回の残価:150万円
- 買い取る場合の総支払額:約326万7,000円
- 金利負担:約26万7,000円
月々の支払いは、通常の3年ローンより約39,300円も安くなります。
しかし、3年後に車を買い取る場合、総支払額は通常の3年ローンより約8万4,000円高くなる計算です。
しかも、最終回の150万円を再ローンにすれば、さらに金利負担が増える可能性があります。
※300万円の車を買い取る場合の金利負担グラフ図
4つの支払い方法を比較してみる
| 支払い方法 | 月々の支払い | 車両代金の総支払額 |
|---|---|---|
| 現金一括 | 0円 | 300万円 |
| 通常ローン3年 | 約8.84万円 | 約318.4万円 |
| 通常ローン5年 | 約5.51万円 | 約330.7万円 |
| 残クレ3年・買取 | 約4.91万円 | 約326.7万円 |
| 残クレ3年・返却 | 約4.91万円 | 約176.7万円 |
※金額は概算で、100円単位などを丸めています。残クレの買取額には最終回の150万円を含みます。
※返却の場合は、契約条件を満たし、追加精算金が発生しないと仮定しています。
この表を見ると、残クレで返却する場合の約176.7万円が安く感じられるかもしれません。
しかし、忘れてはいけないことがあります。
返却した場合、約176.7万円を支払っても車は手元に残りません。
反対に、現金一括や通常ローンでは、3年後に車を売却すれば、その売却代金を回収できます。
したがって、単純に支払総額だけを比較するのではなく、車の売却価値まで含めて考える必要があります。
【さらに重要】3年後に車を売却した場合は?
残クレと現金購入の違いを理解するには、車を手放したときの費用も比較する必要があります。
例えば、300万円で購入した車が、3年後に150万円で売却できたと仮定します。
| 購入方法 | 3年間の支払額 | 売却・返却時の回収額 | 実質負担 |
|---|---|---|---|
| 現金一括 | 300万円 | 150万円 | 150万円 |
| 通常ローン3年 | 約318.4万円 | 150万円 | 約168.4万円 |
| 残クレ3年・返却 | 約176.7万円 | 0円 | 約176.7万円 |
この条件では、現金一括と残クレの実質負担の差は約26万7,000円です。
つまり、同じ300万円の車に3年間乗って、最後に車を手放す場合でも、残クレは現金一括より約27万円多く支払う計算になります。
ただし、残クレには条件付きで残価が保証される商品もあります。
中古車相場が大きく下落した場合には、残価保証が購入者にとって有利に働くこともあります。
逆に、3年後の市場価値が200万円になっていた場合、残価150万円でそのまま返却すると、車の市場価値との差を十分に活用できない可能性があります。
そのため、返却前には買取査定額と残価を比較することも重要です。
残クレの金利負担は、販売側のもうけになるのか?
ここで考えたいのが、残クレを提供する側のメリットです。
先ほどの300万円の例では、残クレの金利負担は約26万7,000円でした。
この金額は、購入者が車両代金とは別に負担する分割払手数料に相当します。
では、その約27万円がすべて販売店の利益になるのでしょうか?
答えは、いいえです。
実際には、残クレの契約先となる信販会社やメーカー系金融会社などが分割払手数料を受け取り、そこから資金調達費用、事務管理費用、貸倒れリスクに備える費用などを負担します。
販売店についても、契約条件によってローン取扱いに関する手数料収入や販売促進上のメリットを得る場合があります。
つまり、購入者の金利負担は金融サービスを提供する側の収益源になりますが、その全額が純利益になるわけではありません。
それでも、販売側にとって残クレを積極的に案内する理由は、金利収入だけではありません。
① 月額を安く見せることで、高額な車を販売しやすい
例えば、300万円の車を3年ローンで購入すると、毎月約8.8万円の支払いが必要です。
しかし、残クレなら約4.9万円。
同じ車なのに、月々の負担は約4万円も違います。
購入者は、車両価格そのものよりも月額に注目しやすくなります。
その結果、本来考えていた予算よりも高額な車や上位グレードを選択しやすくなる可能性があります。
もちろん、残クレだから必ず高額な車を購入するわけではありません。
しかし、月額を基準に予算を決めると、車両価格や総支払額への意識が薄れやすい点には注意が必要です。
② 3年後・5年後の買い替えにつながりやすい
残クレは契約終了時に、新車への乗り換えを選択できる仕組みです。
販売店にとっては、契約終了が近づいた顧客に次の新車を提案する機会になります。
購入者が乗り換えを繰り返せば、その都度、新しい車両の販売につながります。
例えば、3年ごとに300万円の新車へ乗り換えた場合、9年間で3台の車を利用することになります。
一方、300万円の車を現金で購入し、9年間乗り続ければ、購入する車は1台です。
当然ながら、修理費や維持費、車両価値の違いはあります。
それでも、頻繁な買い替えが販売台数の増加につながることは明らかです。
購入者にとっての「新車に乗り続けられるメリット」は、販売側にとっての「継続的に新車を販売できるメリット」でもあるのです。
③ 返却された車を中古車として販売できる
残クレで返却された車は、条件によって販売店や関連事業者が中古車として再販売することができます。
例えば、残価150万円で引き取った車が中古車市場で180万円の価値を持っていた場合、差額は30万円です。
ただし、この30万円がそのまま利益になるわけではありません。
中古車として販売するには、整備費用や商品化費用、保証費用、販売経費などが必要だからです。
また、返却車の処分方法や損益の帰属は契約・事業者によって異なります。
それでも、残クレには新車販売だけでなく、中古車流通につながる事業上のメリットがあります。
【カーリースとの比較】リースなら本当に安い?
残クレと似たサービスに「カーリース」があります。
カーリースは、リース会社が購入した車を、契約期間中に利用者へ貸し出す仕組みです。
残クレと違い、車両代金だけでなく、自動車税や自賠責保険、車検費用、メンテナンス費用などが月額料金に含まれる商品もあります。
ただし、含まれるサービスは契約によって異なります。
例えば、300万円クラスの車について、次のような5年間のリース契約を仮定します。
- 月額料金:55,000円
- 契約期間:5年間
- 頭金・ボーナス払い:なし
- 契約終了時:車を返却
- 税金・所定のメンテナンス費用込み
この場合、55,000円 × 60か月=330万円となります。
5年間で330万円を支払いますが、契約終了後に車は手元に残りません。
一見すると、通常ローン5年の約330.7万円と同じような金額です。
しかし、リースには税金やメンテナンス費用が含まれていると仮定しているため、同じ条件で比較するには、通常ローン側にもそれらの維持費を加える必要があります。
また、カーリースの契約内容によっては、走行距離制限、原状回復費用、中途解約金、契約終了時の残価精算などが発生する場合もあります。
カーリースは「車を安く買う方法」ではなく、「車を一定期間、決められた条件で利用するサービス」と考える方が正確です。
購入するよりも費用管理がしやすくなるメリットはありますが、必ずしも総負担額が安くなるわけではありません。
残クレには金利以外にも注意点がある
① 走行距離に制限がある
残クレには、車を返却する場合の走行距離条件が設けられていることが一般的です。
例えば、月1,000kmの条件なら、3年間で36,000kmが目安になります。
走行距離が規定を超えると、返却時に追加精算金が発生する場合があります。
ただし、走行距離条件はメーカーや販売店、契約内容によって異なります。
② 事故や傷によって追加費用が発生する場合がある
残クレで残価保証が設定されていても、どんな状態でも保証されるわけではありません。
事故による修復歴、大きな傷やへこみ、車内の著しい汚れなどがあると、返却時に追加精算金が発生する場合があります。
事故を起こしただけで必ず追加費用が発生するわけではありませんが、車の状態が保証条件を満たさなくなる可能性があります。
③ 自由なカスタマイズが難しい
車高調やエアロパーツの取り付け、純正部品の交換なども、返却時の査定に影響する場合があります。
純正状態への復元を求められたり、原状回復費用が必要になったりする可能性があります。
車を自分好みに変更したい人にとっては、残クレは不向きな場合があります。
④ 残価を再ローンにすると、さらに金利負担が増える
契約終了時に150万円の残価を支払えなければ、再ローンを選択できる場合があります。
しかし、再ローンには、その時点の金利や審査条件が適用されます。
つまり、最初の3年間で金利を支払った後、さらに残価150万円について新たな金利負担が生じるのです。
残クレを利用するときには、契約終了後にどうするのかまで考えておく必要があります。
結局、どの買い方が一番お得なのか?
車両価格や値引きなどが同じで、ローン金利がプラスである場合、車両購入代金の総支払額を抑えやすいのは現金一括購入です。
ただし、現金一括がすべての人にとって最適とは限りません。
現金を使い切ってしまうと、生活費や急な出費に対応しにくくなる可能性もあります。
また、ローン利用を条件とした値引きや特別低金利が設定されている場合は、実際の見積もりで比較する必要があります。
購入方法ごとの特徴を整理すると、次のようになります。
| 方法 | 向いている人 |
|---|---|
| 現金一括 | 購入総額を抑えたい人 |
| 通常ローン | 車を所有しながら分割返済したい人 |
| 残クレ | 月額を抑え、数年後の返却・乗り換えを考えている人 |
| カーリース | 税金や整備費用を含めて月額管理したい人 |
そして、長く同じ車に乗るつもりなら、残クレよりも現金一括や低金利の通常ローンを優先して比較する価値があります。
まとめ/「月々安い」に惑わされないことが大切
残クレは、決して違法な仕組みでも、すべての利用者にとって損な仕組みでもありません。
月々の支払いを抑えながら新車に乗れることや、条件付きの残価保証があることには、確かなメリットがあります。
しかし、月々の支払いが安いという理由だけで残クレを選ぶのは危険です。
300万円の車を例にすると、今回の試算では、
- 現金一括なら300万円
- 通常ローン3年なら約318万円
- 残クレ3年で買い取るなら約327万円
という結果になりました。
残クレの金利負担は約27万円。
これは、購入者が金融サービスを利用するために負担する費用です。
そして、残クレは販売側にとっても、新車販売、金融サービス、中古車流通、次の買い替え提案につながる仕組みです。
つまり、販売側にもメリットがあるからこそ、積極的に案内される商品でもあります。
車は決して安い買い物ではありません。
月々の数千円や数万円の違いに注目するだけでなく、契約終了までの総支払額、残価、金利、返却条件をしっかり確認することが重要です。
「毎月いくらなら払えるか」ではなく、「最終的にいくら負担するのか」。
この視点を持つだけでも、車の購入で後悔する可能性を減らせるのではないでしょうか。
更に「総支払額」を意識することは、自分の資産形成をしていくうえでも大切な考え方でもあります。