㊐・自転車保険は新規加入しなくても大丈夫?すでに加入している保険で対応できる可能性も!!


自転車保険は新規加入しなくても大丈夫?すでに加入している保険で対応できる可能性も!!
自転車を利用する際に必要となる「自転車損害賠償責任保険」。
広島県では、2023年(令和5年)4月1日から、自転車事故による損害賠償に備える保険への加入が義務化されました。
「自転車に乗るだけなのに、また新しい保険に入らないといけないの?」
「毎月の保険料が増えるのは、できれば避けたい……」
そんなふうに感じる方もいるのではないでしょうか。
しかし、自転車保険は、必ずしも新しく契約する必要があるわけではありません。
実は、すでに加入している自動車保険や火災保険などに、自転車事故を補償する特約が付いている場合があります。
つまり、知らないうちに、自転車保険の加入義務を満たしている可能性があるのです。
この記事では、自転車保険の加入義務や必要性、すでに加入している保険の確認方法、保険料を抑えるためのポイントについて、分かりやすく解説します。
自転車保険への加入は広島県でも義務化されている
広島県では、「広島県自転車の活用の推進及び安全で適正な利用の促進に関する条例」により、2023年4月1日から自転車損害賠償保険等への加入が義務化されています。
対象となるのは、主に次の方々です。
- 自転車を利用する成人
- 自転車を利用する未成年者の保護者
- 業務で自転車を利用する事業者
- 自転車を貸し出す事業者
ただし、加入が義務化されているのは、特定の商品名の「自転車保険」ではありません。
自転車事故によって他人を死傷させ、法律上の損害賠償責任を負った場合に、その損害を補償できる保険や共済が対象です。
そのため、自動車保険などに付帯する「個人賠償責任特約」でも、条件を満たしていれば対応できます。
加入していなかった場合、罰則はある?
2026年10月現在、広島県の条例では、自転車保険に加入していないこと自体への罰則は設けられていません。
しかし、罰則がないからといって、加入しなくてもよいというわけではありません。
保険への加入は条例上の義務であり、万が一事故を起こした場合には、高額な損害賠償を自分で負担する可能性があります。
保険は、事故の被害者を救済するとともに、加害者自身の生活を守るためにも重要なのです。
自転車保険は、すでに加入している可能性がある!
ここが、今回の記事で最もお伝えしたい部分です。
自転車保険への加入が義務化されたからといって、すぐに新しい保険を申し込む必要はありません。
まずは、現在加入している保険の内容を確認してみましょう。
例えば、次のような保険やサービスに、自転車事故の賠償責任を補償する契約が含まれている場合があります。
| 現在利用しているもの | 確認する内容 |
|---|---|
| 自動車保険 | 個人賠償責任特約・日常生活賠償特約 |
| 火災保険 | 個人賠償責任補償の有無 |
| 傷害保険 | 賠償責任に関する特約 |
| 共済 | 個人賠償責任保険の付帯 |
| クレジットカード | 付帯保険・別途加入している保険 |
| スマートフォン関連サービス | 加入済みの少額保険など |
| 自転車の点検整備 | TSマーク付帯保険の有無と有効期限 |
特に、自動車保険や火災保険に加入している方は、確認する価値があります。
「個人賠償責任特約」とは?
個人賠償責任特約とは、日常生活で他人にケガをさせたり、他人の物を壊したりして、法律上の損害賠償責任を負った場合に備える補償です。
例えば、
- 自転車で歩行者に衝突してケガをさせた
- 子どもが自転車で他人の車に傷を付けた
- 買い物中に誤って商品を壊した
- 飼い犬が他人に噛み付いてケガをさせた
こうした事故が補償の対象になる場合があります。
つまり、自転車事故だけに限定された保険ではなく、日常生活で起こるさまざまな賠償事故に備えられる補償なのです。
なお、保険会社によって「日常生活賠償特約」・「個人賠償責任補償特約」など名称が異なり、補償内容にも違いがあります。
名前だけで判断せず、自転車事故が補償対象になっているかを確認してください。
自転車保険は家族全員を補償できる場合もある
個人賠償責任保険の大きなメリットの一つが、契約者本人だけでなく、家族も補償の対象になる場合があることです。
一般的には、次のような範囲が対象となる商品があります。
- 契約者本人(記名被保険者)
- 契約者の配偶者
- 本人または配偶者と同居している親族
- 本人または配偶者の別居している未婚の子
例えば、父親が加入している自動車保険に個人賠償責任特約が付いていれば、同居する子どもの自転車事故まで補償できる場合があります。
家族4人だからといって、必ずしも4人分の保険に加入する必要はないのです。
ただし、家族の補償範囲は契約によって異なります。
また、別居している子どもや、結婚している子どもなどについては、補償対象から外れる場合があります。
必ず加入中の保険の「被保険者の範囲」を確認しましょう。
なぜ自転車保険が必要?事故によっては数千万円の賠償も!
自転車は、自動車に比べると手軽に利用できる乗り物です。
しかし、歩行者との衝突などによって、重大な事故を起こしてしまう可能性があります。
実際に、自転車事故で約9,500万円もの損害賠償が命じられた事例があります。
小学生の自転車事故で約9,521万円の賠償命令
2013年、神戸地方裁判所では、小学生が運転する自転車と歩行者の事故について、保護者に約9,521万円の損害賠償を命じる判決が出ています。
この事故では、歩行者が重い後遺障害を負いました。
注目したいのは、子どもが起こした事故でも、保護者が高額な賠償責任を負う場合があるという点です。
損害賠償には、治療費だけでなく、介護費用、慰謝料、事故によって失われた将来の収入などが含まれることがあります。
そのため、事故の状況や被害の程度によっては、個人で簡単に支払える金額を大きく超えてしまうのです。
「自転車だから、大きな事故にはならないだろう…」そんな考えは避けたいところです。
自転車保険の保険料はどのくらい?
保険への加入を検討するとき、やはり気になるのが保険料です。
ただし、自転車保険の保険料は、補償内容によって大きく異なります。
特に重要なのが、次の違いです。
| 保険の種類 | 主な補償 |
|---|---|
| 個人賠償責任保険・特約 | 他人にケガをさせた場合などの賠償 |
| 傷害保険 | 自分自身がケガをした場合の入院・通院など |
| 自転車向け総合保険 | 賠償責任と自分のケガなどを組み合わせた補償 |
広島県の条例に対応するために必要なのは、基本的に「他人の生命や身体に対する損害賠償」を補償できることです。
自分自身の入院・通院補償まで、必ず付けなければならないわけではありません。
そのため、すでに医療保険や傷害保険に加入している場合は、必要な補償が重複していないか確認するとよいでしょう。
月額150円程度で加入できる保険もある
例えば、広島県民共済が案内する個人賠償責任保険は、2026年4月以降に保険期間が始まる契約について、年間保険料が1,800円となっています。
月額に換算すると150円です。
もちろん、加入条件や補償内容は商品ごとに異なりますが、比較的少ない負担で高額な賠償事故に備えられる商品もあります。
一方、自分自身のケガや入院なども補償する自転車向け総合保険では、月額数百円以上になる場合もあります。
保険料が高いから悪い保険というわけではありません。
大切なのは、保険料の金額ではなく、自分に必要な補償に対して適切な金額を支払っているかどうかです。
保険料を抑えたいなら「特約」を確認しよう
保険料を抑える方法として、まず検討したいのが、現在契約している保険への特約追加です。
「特約」とは、基本となる保険契約に付け加える補償のことです。
例えば、自動車保険に加入している場合、その契約に個人賠償責任特約を追加できることがあります。
この方法であれば、新しく別の保険を契約するよりも、保険の管理が簡単になる場合があります。
ただし、特約だけを単独で契約できない商品も多いため、基本となる保険契約が必要です。
また、特約を付けるためだけに不要な主契約まで新しく申し込むと、かえって割高になることもあります。
安い保険を探す前に、重複加入に注意!
例えば、次のようなケースを考えてみましょう。
- 自動車保険に個人賠償責任特約が付いている
- 火災保険にも同様の特約が付いている
- さらに自転車専用保険にも加入している
この場合、補償が重複している可能性があります。
個人賠償責任保険は、複数契約しているからといって、同じ損害に対して賠償金を二重、三重に受け取れるわけではありません。
ただし、契約によっては複数の保険金額を組み合わせて補償できる場合もあるため、すべてが無駄とは限りません。
重複している補償の内容や限度額を確認し、必要な保険だけを残すことが大切です。
自転車保険を選ぶなら、補償額も重要!
保険料の安さだけでなく、補償される金額にも注目しましょう。
自転車事故では、数千万円から1億円近い賠償が命じられた事例もあります。
そのため、個人的には、賠償責任の補償額は最低でも1億円を目安に、できれば無制限の補償を検討したいところです。
ただし、これは法律で定められた全国共通の最低補償額ではなく、高額事故に備えるための考え方です。
また、補償額と合わせて確認したいのが「示談交渉サービス」です。
示談交渉サービスとは?
事故の加害者になってしまった場合、被害者との話し合いや損害賠償額の調整が必要になることがあります。
示談交渉サービスが付いていれば、保険会社が契約条件に従って、被害者との交渉を代行してくれる場合があります。
ただし、すべての事故で利用できるわけではありません。
それでも、事故後の負担を考えると、確認しておきたいサービスの一つです。
自転車保険への加入状況を確認する方法
自転車保険に加入しているか分からない場合は、次の順番で確認してみましょう。
① 現在加入している保険を確認する
自動車保険、火災保険、傷害保険、共済などの契約内容を確認します。
② 個人賠償責任特約などが付いているか確認する
保険証券や保険会社のマイページで、補償内容を調べましょう。
③ 自転車事故が補償対象になっているか確認する
同じような名称の特約でも、補償条件が異なる場合があります。
④ 家族も補償されるか確認する
子どもや配偶者も対象になるか確認しておきましょう。
⑤ 補償額・有効期限・示談交渉サービスを確認する
特に、契約更新時に特約が外れていないか、補償が途切れていないかも重要です。
これらを確認して、必要な補償がすでに備わっていれば、新しい保険への加入は不要な場合があります。
クレジットカードやスマホから加入する方法もある
現在加入している保険に個人賠償責任特約がない場合は、クレジットカードやスマートフォン関連サービスを通じて加入できる保険も選択肢になります。
例えば、PayPay保険が取り扱う「ちょこっと保険」には、自転車事故などに備える「ご家族まるごと損害賠償プラン」があります。
※2026年10月現在の情報です。
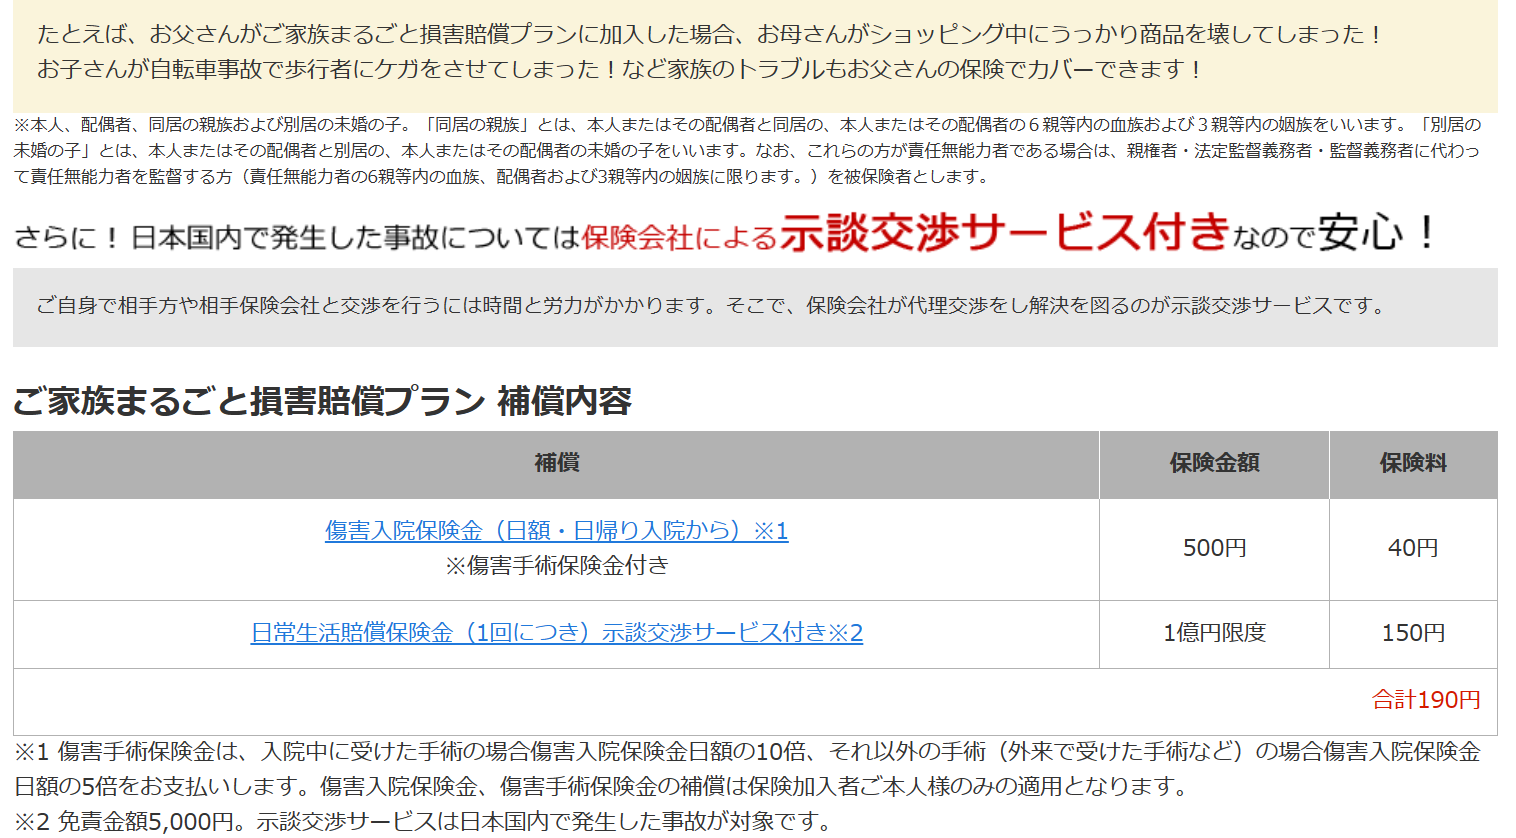
これは、補償内容を調整できる商品ですし、他の保険会社でも同様の商品があります。
ただし、利用しているクレジットカードやスマートフォンのサービスに、自動的に自転車事故の補償が付いているとは限りません。
有料で別途申し込む必要がある場合もあるため、契約状況を確認しましょう。
なお、保険商品や料金、加入条件は変更されることがあります。申し込み前には、必ず公式サイトで最新の情報を確認してください。
まとめ|自転車保険は「新規加入」より「加入状況の確認」が先!
広島県では、自転車損害賠償責任保険等への加入が義務化されています。
しかし、義務化されたからといって、必ず新しく自転車専用の保険に加入しなければならないわけではありません。
すでに加入している自動車保険や火災保険などに、個人賠償責任特約が付いていれば、それで対応できる場合があります。
また、一つの契約で家族まで補償される商品もあるため、家族全員が個別に加入する必要がない場合もあります。
私としては、保険は必要以上に手厚くするものではなく、必要な補償を、できるだけ無駄のない保険料で準備することが大切だと考えています。
とはいえ、自転車事故では、場合によっては数千万円もの損害賠償責任を負う可能性があります。
わずかな保険料を節約するために、大きなリスクを抱えることは避けたいところです。
まずは、現在加入している保険を確認すること。
そのうえで、補償が不足していれば特約の追加や新規加入を検討すること。
「新しく保険に入る前に、今ある保険を確認する」
これが、無駄な出費を抑えながら、万が一の自転車事故に備えるための、最も合理的な方法ではないでしょうか。