㋔・メインバンクは「ゆうちょ銀行」がおすすめ!スマホ1台でここまでできる!!


メインバンクは「ゆうちょ銀行」がおすすめ!スマホ1台でここまでできる!!
皆さんは、どんな基準で銀行を選んでいますか?
「昔から使っているから」
「地元の銀行だから」
「会社に指定されたから」
こんな理由で、そのまま同じ銀行を使い続けている人も多いのではないでしょうか。
もちろん、それが悪いわけではありません。
しかし銀行は、「給料の受け取り」・「クレジットカードや公共料金の引き落とし」・「貯蓄・振込」など、生活のお金を管理する重要な存在です。
だからこそ、「自分にとって本当に使いやすい銀行なのか?」という視点で、一度考えてみる価値があります。
そこで私がおすすめしたいのが、「ゆうちょ銀行」です。
私自身も利用していますが、近年は「ゆうちょ通帳アプリ」がかなり便利になり、銀行へ行く機会が本当に減りました。
特に2026年5月のアップデートでは「ゆうちょ通帳アプリ」自体に取引時の認証機能が追加。
送金なども含め、スマホ1台で完結できる銀行取引がさらに増えています。
この記事では、2026年9月現在のサービスをもとに、ゆうちょ銀行を「メインバンク」または「サブバンク」として利用するメリットを紹介します。
銀行口座は「メイン+サブ」の2つがおすすめ
銀行口座は、たくさん持っていれば便利というものでもありません。
口座が増えすぎると、
・どの口座にいくら入っているのか分かりにくい
・引き落とし口座が分からなくなる
・使っていない口座を確認しなくなる
・不正利用などにも気付きにくくなる
など、逆にお金の管理が面倒になります。
そこで個人的におすすめなのが、「メインバンク+サブバンク」の2口座を基本にする方法です。
メインバンクには給与振込やクレジットカード、公共料金などをまとめ、もう1つを予備口座や特定用途に使います。
2つあれば、一方の銀行でシステム障害などが発生した場合の予備にもなります。
そして、このどちらか1つに、「ゆうちょ銀行」を入れておくとかなり便利です。
ゆうちょ銀行の強みは「全国で使いやすい」こと
ゆうちょ銀行の大きなメリットが、全国に広がる郵便局・ATM網です。
旅行や出張などで普段とは違う地域へ行ったときでも、郵便局は比較的見つけやすい存在です。
ネット銀行が便利になった現在でも、「全国各地にリアルな窓口・ATMがある」という安心感は大きなメリットでしょう。
また、学校や各種団体などで、ゆうちょ銀行を利用する機会もあります。
そのためメインバンクとして使わなくても、サブバンクとして「ゆうちょ銀行」を1口座持っておく…これだけでも十分利用価値があると思います。
「ゆうちょ通帳アプリ」がかなり便利!
現在のゆうちょ銀行で特に便利なのが、「ゆうちょ通帳アプリ」です。
以前は、「通帳を持って郵便局へ行く」というイメージが強かったゆうちょ銀行ですが、現在はかなり変わりました。
しかも2026年5月からは、「ゆうちょ通帳アプリ」自体に取引時の認証機能が追加。
設定しておけば、これまで必要だった「ゆうちょ認証アプリ」を別に起動しなくても、送金など多くの取引を「ゆうちょ通帳アプリ」だけで行えるようになりました。
では、具体的にどんなことができるのでしょうか?
① 紙の「通帳」がいらなくなる
ゆうちょ銀行では、
「ゆうちょダイレクト+(プラス)」
という無通帳型のサービスがあります。
紙の通帳を発行しないため、「記帳するためだけにATMへ行く」という作業が必要ありません。
昔は通帳がいっぱいになると新しい通帳へ繰り越し、その通帳をまた保管していました。
長年銀行を利用していると、古い通帳がどんどん増えていきます。
無通帳なら、その必要がありません。
必要な取引履歴もスマホなどから確認できます。
「昔の振込を確認したいけど、どの通帳だったかな?」
と探し回るより、スマホから確認できる方が圧倒的に楽です。
② キャッシュカードなしでATMから現金を出せる
個人的にも便利だと感じる機能が、スマホによるATM入出金です。
対応するゆうちょATMなら、「ゆうちょ通帳アプリ」を使って現金を預けたり、引き出したりできます。
つまり、「ATMまで来たのにキャッシュカードを忘れた!」
という場合でも、スマホがあれば現金を引き出せます。
注意!スマホによる入出金は、すべてのATMで利用できるわけではありません。
基本的に対応する「ゆうちょATM」で利用する機能であり、セブン銀行ATMやローソン銀行ATMなどの提携ATMでは利用できません。
また、利用するには事前に取引時の認証設定などが必要です。
③ ATM手数料も使い方次第で無料
ここは勘違いしやすいポイントです。
「ゆうちょATMなら、いつでも全部無料」というわけではありません。
郵便局やゆうちょ銀行店舗内に設置されたATMなら、通常貯金・通常貯蓄貯金の預け入れ・払い戻しは原則として営業時間内無料です。
一方、駅・ショッピングセンター・ファミリーマートなどに設置されている一部のゆうちょATMでは、
| 利用時間 | ATM料金 |
|---|---|
| 平日 8:45~18:00 | 無料 |
| 土曜日 9:00~14:00 | 無料 |
| 上記以外 | 110円 |
となります。
さらに、セブン銀行ATMやローソン銀行ATMなどの提携ATMでは、別途利用料金が必要になる場合があります。
ATM手数料を節約するなら「郵便局・ゆうちょ銀行店舗内のATM」を利用するのがおすすめです。
④ 振込・送金もスマホで完了
銀行振込のためだけにATMへ行っていませんか?
「今日までに振り込まないといけなかった…」というときでも、「ゆうちょ通帳アプリ」ならスマホから手続きできます。
ゆうちょ銀行あての送金(電信振替)なら、月5回まで無料。
6回目以降は1回100円です。
他の銀行への振込も、ゆうちょ通帳アプリなら1回165円。
わざわざ銀行やATMまで行く必要がありません。
振込のためだけに銀行へ行かなくていい。
地味なようですが、実際に使ってみるとかなり便利な機能です。
⑤ 「払込取扱票」もスマホで支払える
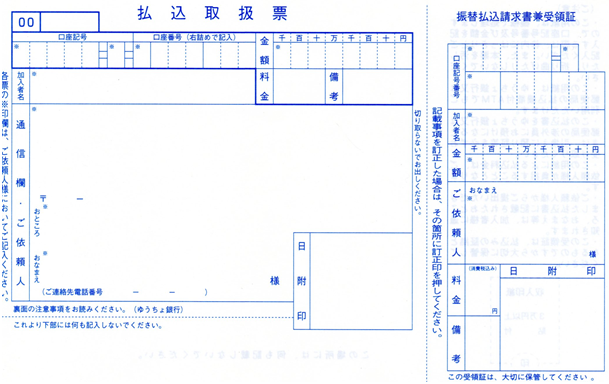
通販代金やファンクラブの会費などで、今でも時々見かけるのが、郵便局の「払込取扱票」です。
これが届くと、「郵便局に行かないと……」と思ってしまいますが、対応する払込書なら「ゆうちょ通帳アプリ」から支払えます。
操作も簡単。
「送金支払」 → 「払込書払い」から、払込書をスマホのカメラで読み取ります。
内容を確認して支払えば完了です。
通常払込みの料金は、
| 払込金額 | 料金 |
|---|---|
| 5万円未満 | 152円 |
| 5万円以上 | 366円 |
です。
料金そのものだけを見るとATMと同じですが、「郵便局やATMへ出向く必要がない」というのが最大のメリットです。
⑥ 自動車税・固定資産税などもスマホで払える
さらに便利なのが、地方税統一QRコード「eL-QR」への対応です。
納付書に「eLマーク」と「eL-QR」が印刷されていれば、「ゆうちょ通帳アプリ」の「税公金支払い(QRコード)」から読み取って支払えます。
自動車税や固定資産税などを支払うためだけに、銀行やコンビニへ行く必要がありません。
注意!アプリで納付した場合、窓口で支払った場合のような紙の領収証は発行されません。
アプリでは「受付完了」画面や取引履歴から支払い状況を確認できます。
正式な領収証・納税証明書が必要な場合は、必要となる手続きに応じて事前に確認しておきましょう。
2026年から「ゆうちょ通帳アプリ」がさらに便利に!
ここは、以前からゆうちょ銀行を利用している人にも知っておいてほしいところです。
2026年5月18日、「ゆうちょ通帳アプリ」に取引時の認証機能が追加されました。
これまでは送金などをするとき、
「ゆうちょ通帳アプリ」 → 「ゆうちょ認証アプリ」
というように、別のアプリによる認証が必要になる場面がありました。
現在は「ゆうちょ通帳アプリ」で取引時の認証を設定すれば、通帳アプリだけで認証から取引まで行えるようになっています。
対象となる主な機能は、
・ゆうちょ銀行あて送金
・他金融機関への振込
・ことら送金
・ATM出金
・払込書払い
・ペイジー
・eL-QRによる税公金支払い
・住所・電話番号変更
など。
「ゆうちょ通帳アプリ」1つでできることが、かなり増えました。
個人的には、この変更によって「ゆうちょ銀行=郵便局の銀行」という昔ながらのイメージから、かなり変わったと感じています。
スマホ1台でこれだけできる!
ここまで紹介した機能をまとめると、
| ゆうちょ通帳アプリでできること | 対応 |
|---|---|
| 残高確認 | 〇 |
| 入出金明細確認 | 〇 |
| ゆうちょ銀行への送金 | 〇 |
| 他銀行への振込 | 〇 |
| ことら送金 | 〇 |
| 対応ATMでの入出金 | 〇 |
| 払込書払い | 〇 |
| ペイジー | 〇 |
| eL-QRによる地方税納付 | 〇 |
| 住所・電話番号変更 | 〇 |
日常生活で必要になる銀行取引のかなりの部分が、スマホ1台で済んでしまいます。
もちろん「ゆうちょ銀行」にもデメリットはある
ここまで良いところを紹介してきましたが、もちろん万能ではありません。
ネット銀行の中には、
・条件を満たせば他行振込が月数回無料
・コンビニATMが月数回無料
・普通預金金利が高い
・ポイントが貯まりやすい
といった銀行があります。
そのため、「金利」「他行振込手数料」「ポイント還元」だけで比較すると、ネット銀行の方が有利な場合があります。
一方、ゆうちょ銀行には、「全国の郵便局・ATM網」+「スマホ銀行としての機能」があります。
完全なネット銀行は少し不安。でもスマホで便利に使いたい。
そんな人との相性がいい銀行だと思います。
過去には日本郵政グループで問題もあった
日本郵政グループでは過去に、「かんぽ生命」の不適切な保険販売問題など、大きな問題が発生しています。
また2025年には、日本郵便の点呼業務をめぐる問題から、国土交通省による一般貨物自動車運送事業の許可取消処分もありました。
もちろん、こうした問題を軽く考えるべきではありません。
ただし、「日本郵便」「かんぽ生命」「ゆうちょ銀行」は、同じ日本郵政グループではありますが、それぞれ別会社です。
日本郵便やかんぽ生命で発生した問題と、ゆうちょ銀行の預金サービスについては分けて考える必要があります。
銀行選びではイメージだけではなく、「自分が実際に利用するサービスが安全で便利なのか」を見ることが大切だと思います。
まとめ/ゆうちょ銀行は「メイン」にも「サブ」にも使いやすい
私自身、「ゆうちょ通帳アプリ」を利用するようになってから、銀行へ行く回数が劇的に減りました。
以前なら、
・「振込をする」
・「払込書を支払う」
・「税金を支払う」
・「入出金履歴を確認する」
といった用事で郵便局やATMへ行っていました。
現在は、その多くをスマホ1台で済ませられます。
それでいて、現金が必要になれば全国各地にある郵便局・ゆうちょATMを利用できます。
つまり、ゆうちょ銀行は、「リアル店舗・ATMの安心感」 + 「ネット銀行に近いスマホの利便性」この2つを持った銀行です。
もちろん、金利や振込無料回数などではネット銀行の方が有利な場合もあります。
それでも、
・全国で使いやすい
・郵便局・ATMが多い
・スマホで多くの手続きができる
・払込書や地方税の支払いにも対応
という総合的な使い勝手は、ゆうちょ銀行の大きな魅力だと思います。
これから銀行口座を整理しようと思っている人や、「メインバンクとサブバンクをどうしよう?」と考えている人なら、
どちらか一方を「ゆうちょ銀行」にするという選択肢を検討してみてはいかがでしょうか。
特に、「普段はスマホで管理したい。でも、いざというとき全国で使えるATMも欲しい」という人には、かなり使いやすい銀行だと思います。
※本記事のサービス内容・料金等は2026年9月時点の情報です。サービス内容や料金は変更される場合がありますので、実際に利用する際はゆうちょ銀行公式サイトで最新情報をご確認ください。